分期乐平台:不止于电话,更要了解它
分期乐这类概念的探询,并非单纯求取一个联系电话,其本质反映的是用户对于当前消费金融环境下,一种高效、便捷的信用购买解决方案的渴求。从商业模式拆解的角度来看,平台化分期乐并非一个孤立的服务实体,它构建的是一个由电子商务流量入口、第三方支付系统、以及信贷风控模型共同支撑的生态闭环。它极大优化了用户的现金流管理痛点,将即时购买的冲动性消费转化为可规划的债务支出。因此,深入理解其“是什么”,必须超越对单一品牌的认知,着眼于其背后的金融科技结构:它用算法模型替代了传统的线下门店审批流程,实现了消费信贷的数字化和去物理化。
从平台运作的机制剖析,任何声称提供“分期乐”服务的主体,其底层逻辑都是对用户购买力周期性和购买需求的深度捕捉。平台方提供的“电话”或者任何官方联络渠道,其功能性更多地体现在服务节点的指引和风险预警,而非简单的客服接线。这些平台本质上扮演的是流量分发与资金流转的中间方。核心的价值创造点在于信贷产品的颗粒化和定制化,它通过嵌入式的支付体验,将原本复杂的合同条款和资金垫付过程,简化为一个丝滑的点击流程。这要求我们不能将其视为一个简单的交易行为,而必须理解为一个系统性的金融行为,牵涉到平台的风控算法、用户的实际还款能力,以及监管层对消费信贷领域的持续收紧。
真正专业的消费者,面对这类金融产品时,其关注点绝不应停留于如何拨通某个“平台电话”获取解决方案,而应聚焦于其风控模型的透明度和合规性。我们必须警惕的,是任何模糊处理其资金来源、隐藏年化利率(APR)的陷阱。在一个高度内卷的消费金融市场中,充斥着信息不对称的风险。任何信贷产品,无论多么便捷,其核心风险点始终围绕在“利息成本”和“违约后果”展开。因此,从专业角度出发,用户必须将平台的宣传口号、表面的支付便利性,与合同文本中冰冷而严苛的还款约束进行一次彻底的、批判性的比对,确认其运营主体是否具备稳健的牌照支撑和可追溯的监管记录。
面对信息爆炸和平台多元化的现状,我们应建立一套系统性的信息核验机制,取代简单地寻求单一的“官方电话”。正确的检索路径,应当是追溯其合作的金融机构背景,确认其商业模式是否遵循了央行和银保监会关于消费信贷业务的指导精神。如果平台声称的是一个综合性的消费服务入口,那么其提供的每一次分期、每一次资金流转,都应当能清晰地追溯到背后的持牌金融机构。对用户而言,寻求的并非是“联系方式”,而是一个具有**高透明度、高合规性**的**风险隔离层**。只有将平台视为一个金融生态系统进行整体审视,才能避免在信息流和资金流中迷失方向,保障自身的经济权益不受潜在的掠夺性金融操作侵害。
相关文章
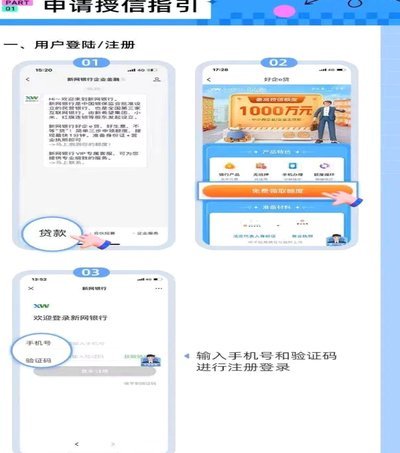
网贷平台流程:技术如何保障借贷安全
网贷平台的用户注册与身份核验环节,是整个流程的起点。平台通过多维度数据交叉验证,构建用户画像,包括实名认证、人脸识别、银行卡绑定等技术手段。这一阶段的核心在于风险识别,通过分析用户历史行为数据,建立信...
美团月付借款额度突然消失原因解析
最近,有不少用户反映美团月付里的借款额度突然不见了,这引起了广泛关注。首先需要明确的是,“美团月付”是美团推出的一种金融服务产品,允许符合条件的用户使用信用方式提前消费,但需按期归还借款及利息。这种变...
羊小咩便荔卡包快速借款与提现攻略
“羊小咩便荔卡包”作为一个新兴的线上借款平台,其快速借款和提现模式吸引了大量用户的关注。然而,快速借贷本身固有的风险需要用户深刻理解并谨慎对待。核心在于,速度的背后往往意味着更高的利息和更严格的还款压...
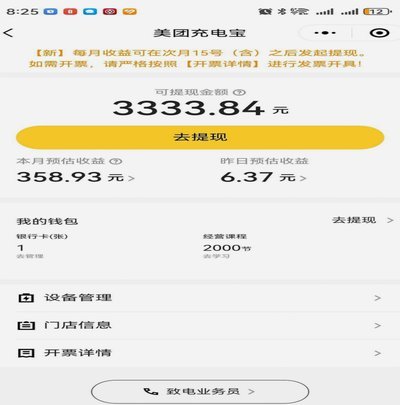
美团月付提现:真相揭秘
美团月付钱包的提现机制,远比大众的理解更为复杂且精细。长期以来,关于“月付钱包可以提现”的讨论,往往只停留在表面,忽略了其背后的运营逻辑和设计目的。简单粗暴的提现入口,不仅不利于美团整体的控制和数据分...
版权与创意再利用
从技术角度出发,拿去花通常指的是将图像中的内容或设计元素提取并应用到其他作品中。然而,这背后涉及版权、创意表达以及法律层面的问题。 首先,理解“拿去花”概念的前提在于版权和知识产权保护。许多创意作...
2025分付套现技术新挑战
2025年分付产品的套现逻辑已从传统渠道转向技术驱动的多维渗透。随着AI风控系统的迭代升级,金融机构对异常交易的识别能力呈现指数级提升,套现行为的隐蔽性面临前所未有的挑战。当前主流的套现路径已从线下P...