微信分期额度怎么申请更高效
分期额度的开通流程,绝非简单的后台操作,本质上是一场与微信支付背后的风控模型(Risk Control Model)的深度对话。用户的信用评级不是一个静态的数值,它是一个由历史交易行为、资金周转频率、消费场景多样性以及日常生活缴费记录等多维度数据实时描绘出的“数字化信用画像”。想要顺利获取高额度的分期服务,用户需要做的核心工作,是将自己塑造成一个低风险、高支付可靠性的稳定用户主体。理解这一点,就必须从改变“执行步骤”的思路,转变为优化“数据输入源”的策略性认知,从而从根源上提高微信支付平台对其支付行为的信任指数。
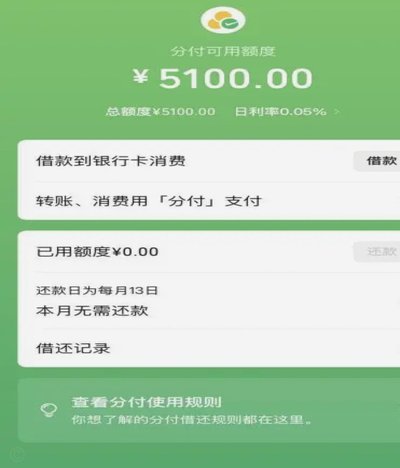
构建健康的支付信用基础,要求用户具备极强的财务行为规范性和多样性。单纯的、可预测的重复消费模式,在风控系统看来,往往意味着单一或较低的风险等级。相反,规律且覆盖面广的资金使用轨迹才是提高分期额度最有效的助推器。这涉及到将微信支付场景扩大至生命周期的各个关键节点:无论是房租、水电等日常公用事业缴费,还是跨平台的服务订阅,每一次稳定且及时到账的支付记录,都在无声地为你的信用画像添砖加瓦。关键不在于金额的大小,而在于支付行为的时效性和周期的稳定交接,这才是向系统证明你具备高度财务自我约束能力的最佳证据。
在利用分期额度的实际操作层面,用户应追求一种“高价值渗透”的交易策略。与其进行零散、低额度的多次交易,不如策划一些金额较大、且具有高确定性的交易场景。例如,一次大型的电子产品购机、一次预付较长时间的旅游套餐,或者大宗商品的团购支付,这类行为不仅能够让额度一次性得到显著的“背书”,还能有效地提升系统对你大额交易履约能力的判断。此外,定期清理和优化交易记录中的异常波动,避免短期内出现大规模、模式混乱的资金进出,能极大地平滑支付流水的波动曲线,让风控系统看到的是一条平稳、可预测的财务上升趋势线。
然而,即便是专业用户,也需要警惕过度依赖单一支付通道带来的信用盲区。若某一类资金来源(如工资代发、某个特定商户的充值)突然中断,都会造成支付画像的短时断层。因此,维护微信支付信用额度是一个持续的、需要系统化管理的流程。当发现额度增长停滞时,思考的重点应转向“结构优化”,而非“空耗式刷单”。尝试引入新的、未曾使用的支付场景,主动参与平台鼓励的公益消费或金融服务入口,这不仅是扩大资金触点,更是向系统证明你具有持续学习和适应新经济生态的能力,这是解锁分期额度新临界点的关键思维转变。
相关文章
美团月付借款额度突然消失原因解析
最近,有不少用户反映美团月付里的借款额度突然不见了,这引起了广泛关注。首先需要明确的是,“美团月付”是美团推出的一种金融服务产品,允许符合条件的用户使用信用方式提前消费,但需按期归还借款及利息。这种变...
便荔卡包正规吗?借款风险须注意
### 便荔卡包的平台背景与业务范围 便荔卡包是一款主打校园金融的服务产品,近年来在中国市场上迅速崛起。它以提供小额借贷服务著称,并且声称其运营符合相关法律法规的要求。然而,要确定一个平台是否正规,...
2025分付套现技术新挑战
2025年分付产品的套现逻辑已从传统渠道转向技术驱动的多维渗透。随着AI风控系统的迭代升级,金融机构对异常交易的识别能力呈现指数级提升,套现行为的隐蔽性面临前所未有的挑战。当前主流的套现路径已从线下P...
如何合理提升分期乐消费额度
“分期乐消费额度怎么刷出来”这个问题,表面上看起来像是一个小技巧,实际上反映了消费者在利用金融工具时,对自身权益认知上的潜在不足。分期乐本身并非旨在鼓励过度消费,而是基于信用评估,为符合条件的消费者提...
京东白条提现方法详解
近年来,京东白条因其便捷的支付体验和灵活的资金周转功能而广受欢迎。对于 首先,想要从京东白条中提取现金,最直接的方式是通过京东金融APP进行操作。登录后进入“我的”页面,点击“京东白条”项下的“账户...
京东白条取现有短信提醒服务?
京东白条取现作为一项便捷的金融服务,其资金流转的透明度直接影响用户对平台的信任度。根据京东金融的运营规则,用户在通过白条额度提现时,系统会通过短信渠道同步资金变动信息。这种通知机制并非简单的流程告知,...