第三方平台的白条生态
第三方平台对白条功能的整合正在重塑消费金融的底层逻辑。这些平台通过接入支付渠道与信用评估系统,实质上构建了介于传统金融机构与电商平台之间的新型金融接口。其核心价值不在于简单的支付工具属性,而在于通过数据闭环实现风险定价的动态优化。例如,某头部电商平台通过用户行为轨迹与消费数据的交叉验证,能够在用户申请白条时生成多维信用画像,这种能力使平台在风险控制上比传统金融机构更具颗粒度。
这种模式对消费者行为产生了结构性影响。白条的嵌入使消费决策链条发生位移,从"先支付后消费"转向"先授权后履约",这种转变模糊了即时消费与分期付款的边界。平台通过算法推送的个性化额度与分期方案,实质上在重构用户的消费心理预期。值得注意的是,这种机制可能引发"额度幻觉"——用户对实际负债的认知常被平台的柔性还款设计所弱化,这种认知偏差正在成为金融监管的新焦点。
对商家而言,支持白条的第三方平台提供了流量与资金的双重赋能。当用户在商品详情页看到"可分12期"的提示时,这种支付选项实质上完成了对转化率的二次激活。平台通过分润机制将信用支付的边际成本分摊至商家,这种模式使中小商家得以共享头部平台的风控能力。但这种依赖也带来隐忧:当平台调整白条政策时,商家可能面临流量与转化率的双重波动,这种脆弱性正在考验电商生态的抗风险能力。
监管层面对这种新型金融基础设施的介入正在加速。当前的合规框架尚未完全覆盖第三方平台的信用评估模型与数据使用边界,这种制度滞后性可能滋生算法歧视与数据滥用风险。监管机构正在探索"沙盒监管"模式,试图在鼓励创新与防范系统性风险间建立动态平衡。值得关注的是,部分平台已开始引入独立审计机制,对信用评分模型的可解释性进行强制披露,这种自我约束可能成为行业发展的新标杆。
未来竞争将围绕"信用基础设施"的深度构建展开。领先的第三方平台正在从单纯的支付通道向综合金融服务商转型,通过整合供应链金融、跨境支付等能力,构建覆盖用户全生命周期的信用生态。这种进化将推动白条功能从消费场景向生产场景渗透,最终形成以数据驱动的新型信用经济形态。但这种变革也要求平台在技术伦理与商业利益间寻找更精细化的平衡点。
相关文章
海鸥花呗:真假难辨的平台
近年来,随着互联网技术的快速发展,越来越多的线上平台应运而生。其中,“海鸥花呗”作为一个新兴的名字,因其独特的命名方式引发了广泛关注。但很多人对“海鸥花呗平台是真的吗”这个问题持谨慎态度,既有人认为这...
得物提现需要手续费吗
在研究得物平台的交易逻辑时,很多用户容易陷入一个认知误区:认为商品成交价即是最终入账的净利润。事实上,资金从交易达成到最终进入个人银行卡的整个链路中,存在着多层级的成本损耗。理解“提现手续费”这一问题...
羊小咩享花卡如何安全高效地提现
羊小咩享花卡额度提现,看似简单的操作背后,蕴含着金融产品设计、风险管理、用户体验等多重考量。并非简单地提供一个数字,而是构建了一个生态,平衡着银行的盈利需求、用户的消费习惯、以及潜在的风险。首先,我们...
得物1000额度,聪智用法
**得物额度1000怎么用:深度解析与实用建议** 在当今的购物平台上,"额度"已经成为一种重要的消费工具,而得物作为一个以潮流商品著称的电商平台,其额度系统更是备受关注。对于获得1000额度的用户...
得物提现:手把手教你绑定银行卡
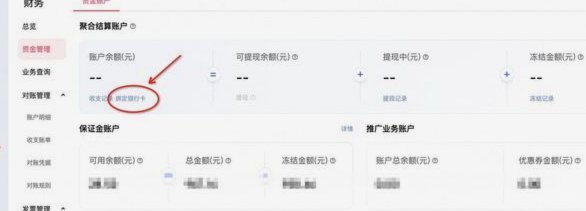
要想顺利实现得物APP中的提现操作,首先需要确保你的银行卡信息已经正确无误地填写在得物账户中。进入“我的”页面后,选择“钱包”,然后点击右上角的“+”号,添加银行卡信息。务必保证所输入的信息准确无误,...
智能获取白条资金
白条,在商业金融领域,通常是指企业或个人向自身提供信用额度的条款,本质上是一种短期流动资金的补充。许多人将白条简单理解为“借钱”,但实际上白条更像是一个精细化的融资工具,其价值在于它能以更低的成本、更...