花呗商家如何把赚的钱提到账?全流程详解
资金回流的本质,从来不是一个简单的“提款”指令,而是一个复杂的支付清算周期的完整闭环构建。对于花呗生态体系下的商家而言,需要深刻理解的首先是“支付成功”与“资金到账”之间的时间错位。 当顾客使用花呗完成交易时,系统记录的是一个信用应收账款,这笔资金尚未直接变成可支配的银行流动性。平台方作为中间清算机构,必须经历资金的验证、风险评估、扣除手续费,最终才能将其兑换成符合国家金融监管要求的银行转账指令。因此,商家进行提现操作,实质上是在触发一个由平台方主导的、定时批次的、从电子应收账款到实体银行账户的资产兑付过程。这种机制设计,是为了系统整体的风险平衡和资金流的有序管理,而非单纯的服务便利性考量。
在实际操作层面上,商户提现的路径,往往是与特定的结算系统API或官方合作的商户管理后台深度绑定的。这绝非一个简单的“发起转账”按钮即可完成的原子操作。其核心流程在于商户需在预设的结算周期内,通过商户平台提交提现申请,系统随后会进行一次综合性的可提取金额校验。校验的结果会综合考虑当前累积的应收款额、已预扣除的系统维护费、以及结算周期的截止时间。一旦满足系统设定的最低提现门槛,且通过了平台的资金风险评估节点,平台才会汇总所有可提款资金,按照固定的批量处理时间点(T+N),触发批量转账指令。理解这一点,能帮助商家精确掌握资金到账的节奏,避免因对结算周期认知偏差而导致的现金流误判。
进一步深入观察,资金提现环节中不可忽视的是系统内嵌的成本结构和时间成本的权衡。商户的每笔提现,都会关联到手续费率、清算费率以及必要的资金监管费用。这些成本的设定,直接影响了商户最终实际到手的净额比例。同时,由于提现资金需要经过银行的清算路径,资金的到账速度通常具备天然的“延迟性”。资深的运营者不会追求提现的即时性,而是会根据自身账期安排,将小额、高频的应收资金留存在平台上,等待大额的批量结算,从而以更低的综合费率,提高提现的资本使用效率,实现资金池的优化循环。
因此,专业的资金管理策略,要求商家将提现行为视为一个财务规划模型,而非简单的日常收款行为。关键在于建立一个精密的“资金平衡预警系统”。这包括提前预估不同销售渠道、不同时间段产生的应收款高峰期;计算不同提现频率(例如是选择每周提现,还是积攒到每月集中提现)与手续费之间的函数关系。商家需要像处理库存周转一样,管理电子应收账款的存量和流量,避免由于过早、小额的提现操作,导致过高的单笔交易手续费侵蚀本应积累的利润。掌握提现流程的内在机制,才是实现商业运营利润最大化的核心竞争力所在。
相关文章
美团月付“可取”真作用?
美团月付作为一种消费信贷产品,为用户提供了更加灵活便捷的支付方式。其中“可取现金”功能是美团月付的一个重要特性之一,它不仅仅是简单的提现服务,更是一个多元化的金融服务窗口。 首先,“可取现金”的推...
羊小咩便荔卡还款全攻略:自动扣款、分期和各渠道详解
羊小咩便荔卡的还款机制本质上是消费金融产品信用管理的缩影,其核心逻辑在于通过数字化工具实现资金流转的闭环。用户需明确还款账户与卡号的绑定关系,系统会根据预设的还款规则自动匹配对应账户。值得注意的是,部...
一次性还清欠款怎么做
“拿去花”的说法,本质上是面对长期欠款,债权人出于某种策略,一次性全额结清债务,但往往伴随着一种微妙的“放下”意味。这种做法并非单纯的“慷慨”,而是债务双方在权衡成本、风险后的考量。从债权人角度来看,...
拿去花现用平台推荐
在数字金融的浪潮中,各类消费金融产品层出不穷,其中“拿去花”作为一款以灵活便捷著称的产品,曾一度受到不少年轻人的青睐。然而,随着时间的推移,用户对于金融服务的需求不断变化,市场也在不断地洗牌。目前,“...
美团月付提现多久到账
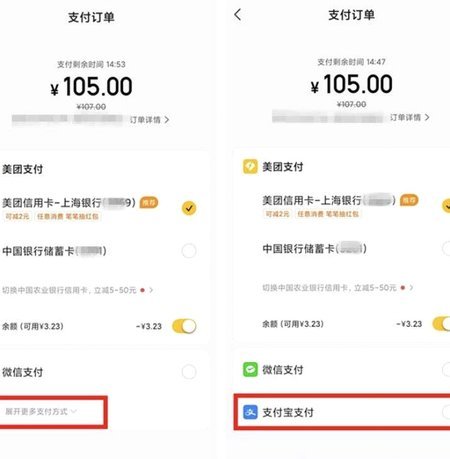
美团月付取现金功能自推出以来,迅速吸引了大量用户的关注。该服务旨在为用户解决燃眉之急,提供便捷的短期资金周转方式。然而,在申请并成功获得美团月付取现后,许多用户都关心着这笔钱何时能够真正到账。 首先...
美团买药到店自取全攻略
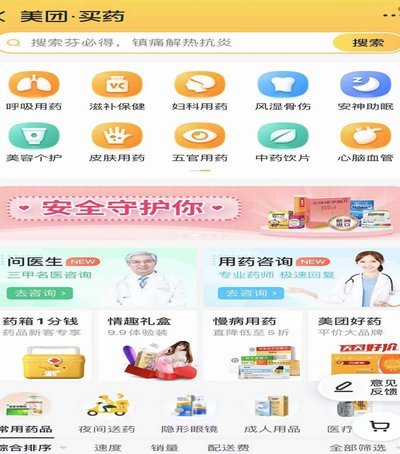
美团买药的到店自取服务正在重构药品零售的交付逻辑。用户在下单时通过筛选"门店自提"选项,系统会根据地理位置智能匹配最近的药品零售点。这种模式突破了传统药品配送的时空限制,使用户能在20-60分钟内完成...