微信分付能提现到银行卡吗?
微信分付是一种灵活的消费信贷服务,允许用户在购物时使用预先设定的信用额度进行支付。然而,对于许多用户而言,一个重要问题是是否可以将通过微信分付获得的资金提取到银行卡中。
从功能角度看,微信分付主要是为用户提供一种便利的借贷渠道,而非一个独立的储蓄或理财工具。这意味着,直接通过微信分付服务将资金转移至银行卡是不被支持的操作。尽管如此,用户可以通过其他方式间接实现这一点。例如,可以先使用微信支付中的还款功能偿还分付欠款,然后将还款资金从零钱转出到绑定的银行卡中。
值得注意的是,在进行上述操作时需留意相关手续费和利率。比如,通过微信零钱提现至银行卡可能会产生一定的服务费,并且根据所选银行的不同,这笔费用可能有所变化。此外,由于微信分付通常会设置不同的还款周期与利息计算规则,用户在使用过程中需要密切注意自己的资金流动情况以避免逾期风险。
尽管直接提取存在限制,但微信平台提供了一站式的金融服务解决方案来满足用户的多样化需求。通过绑定银行卡,并利用其他支付工具如微信零钱等渠道间接实现资金流转,用户依然可以灵活地管理个人财务资源。同时,在选择使用任何消费信贷产品时,请务必仔细阅读条款与条件,明确知晓所有可能产生的费用及风险。
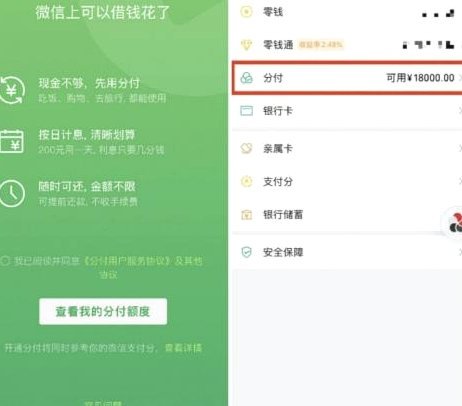
总之,虽然直接从微信分付提取现金到银行卡受到限制,但通过其他相关服务和工具的配合使用,依旧可以实现资金的有效管理和流动,满足用户的财务规划需求。
相关文章
白条额度安全周转指南
### 白条额度套现:风险与法律边界 近年来,随着消费金融的普及,白条等信用工具成为许多人解决短期资金周转的重要手段。然而,如何合理利用白条额度,而非通过“套现”等手段将资金转入银行卡,成为许多人关...
微信分付套现骗局揭秘
微信分付套现平台,表面上呈现出便捷、低门槛的资金流通模式,实则隐藏着一套精心设计的骗局。其核心逻辑并非真正的金融服务,而是利用了微信社交网络庞大的人群和“熟人互助”的心理,构建了一个以“小额借贷”为名...
美团月付现金提取功能全解析
美团月付的现金提取功能本质上是平台对用户支付场景的延伸。当用户选择将月付额度转化为现金时,实际上是将信用额度转化为即时可用的物理货币。这种设计满足了特定群体的即时需求,例如临时应急支出或线下支付场景中...
羊小咩享花卡如何安全高效地提现
羊小咩享花卡额度提现,看似简单的操作背后,蕴含着金融产品设计、风险管理、用户体验等多重考量。并非简单地提供一个数字,而是构建了一个生态,平衡着银行的盈利需求、用户的消费习惯、以及潜在的风险。首先,我们...
花呗还款详解:看“现在情况”轻松搞定
花呗的“现在情况”并非指账单上的余额,而更准确地说是指该笔消费的还款时间点和剩余金额,以及预估的还款方式。理解这一点至关重要,否则容易产生误解,耽误时间。花呗的账单系统非常精细,它会根据消费的日期、消...
“拿去花”套现骗局:账户密码为何成目标?
“拿去花套现 发帐号密码”这种行为,看似简单粗暴,实则触及了数字金融安全体系中最脆弱的几点。它并非单纯的盗窃行为,而是一种结合了信息不对称、信任滥用与高风险借贷的复杂金融犯罪链条。其核心在于利用个人账...