花呗客服体验:高效还是流程化?
当前用户体验的焦点,已远超电话接通率本身,而深入到客服代表解决复杂问题的能力和流程的顺畅度。从专业的角度审视花呗业务电话客服,其核心优势在于对产品政策的实时传达和基础账户问题的快速止损。客服体系通过标准化的话术流程,确保了对于充值、账单查询、以及日常额度核实这类高频、明确边界的问题,能够提供即时且准确的指导。然而,这种标准化机制也是一把双刃剑,当用户提出的问题涉及信用分复杂的评估模型、政策的灰色地带,或者需要多维度的综合解决方案时,客服人员往往会停留在流程化的指引层面,无法触及用户真正的诉求痛点,导致沟通在“知其然”和“知其所以然”之间产生了结构性断裂。
更值得深究的是,电话客服的效能高度依赖于座席的知识迭代速度和权限范围。针对资深用户可能遇到的退款周期延长、异地使用资金限制解除等非标准流程,如果客服缺乏足够的跨部门协同权限,流程就会进入冗长的等待和转接状态,极大地拉低了用户的情绪价值。优秀的客服体验应当是一次无缝的解决方案对接,而非一系列的转接和等待。当前的问题在于,很多业务难题被拆解成了多个看似独立的“功能点”进行处理,这使得用户必须像在解谜一样,与客服人员并肩作战,不断地补充信息和确认流程,极度消耗了用户的时间认知成本。
从用户体验设计(UX)的视角切入,我们必须质疑“电话”这一媒介本身在处理金融复杂业务时的适用性。电话沟通本质上是高度口语化、低信息密度的载体,它擅长处理情绪安抚和确认,却在处理规则文本和多步骤操作指导时显得力不从心。当用户携带大量的业务疑问和原始凭证时,通过电话口述和记录往往存在信息丢失和误解的风险。因此,花呗的业务支持,其重心应更多地向具备高级视觉辅助(如通过App界面展示操作流程)和知识图谱检索能力的线上渠道迁移。这不仅是技术升级,更是服务模式从“口头告知”到“视觉指引”的思维范式转变。
最终,衡量一次“花呗业务电话客服”服务是否优秀的唯一标准,是它能否在第一次通话内,提供一个跨越所有功能障碍的终极解决方案。如果客服人员只是出色地传达了公司政策,但并未真正为用户找出最符合其当前场景需求的变通方案,那么这次服务就算周到,在用户感受上依然是缺乏实质价值的。这要求服务体系不仅要有标准化脚本,更需要内嵌“专家级判断力”和“业务创新点的输出能力”。只有当客服从信息传递者,进化为具备顾问性质的业务架构师时,用户才会真正感知到,这次咨询是帮助其解决难题,而非仅仅“咨询流程”。
相关文章
分期乐有额度却借不出?这些问题或能帮到你
分期乐平台显示有额度却无法借款,往往暴露了用户对信用评估机制的深层误解。平台额度是基于大数据模型动态生成的预授信值,但实际放款需满足更严格的触发条件。例如,系统可能根据近期消费行为、还款记录或账户活跃...
花呗分期专享额度券如何套现
花呗分期专享额度券的核心价值在于其与分期场景的绑定特性。这类优惠券通常以"免息分期"或"折扣分期"形式出现,本质是平台通过降低用户分期成本换取消费转化。套现操作的关键在于精准匹配券种与消费场景,例如在...
分期乐:消费金融新趋势
分期乐购物可用额度提现功能的推出,标志着消费金融市场正经历一场悄然无声的革命。这种创新不仅改变了传统的信贷使用方式,更深刻影响着当代年轻人的消费理念与资金管理策略。从表面上看,这只是一个简单的金融产品...
羊小咩额度取现指南
羊小咩是一款互联网金融产品,旨在为用户提供便捷的借贷服务。用户通过申请并获得一定的信用额度后,即可使用该额度进行消费或取现。然而,在实际操作中,如何正确地进行额度取现是许多用户关心的问题。 首先,我...
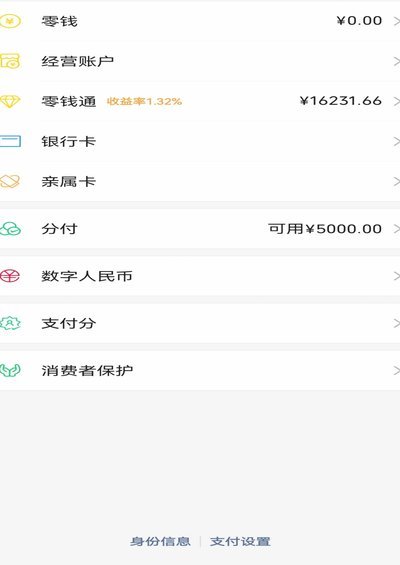
微信分付取现,平台能看到吗?
微信分付作为一种信用支付工具,为用户提供了一种便捷的消费方式。然而,当用户选择通过商家进行分付取现时,“平台是否能看到这一操作”成为很多人关心的问题。实际上,微信支付体系中确实存在相应的数据记录与监控...
微信分付能提现到银行卡吗?
微信分付是一种灵活的消费信贷服务,允许用户在购物时使用预先设定的信用额度进行支付。然而,对于许多用户而言,一个重要问题是是否可以将通过微信分付获得的资金提取到银行卡中。 从功能角度看,微信分付主要是...