网贷平台的幕后逻辑:从审批到收贷的完整风控链条
用户端的流程始于身份验证与信用评估的双重校验机制。平台通过多维度数据交叉核验,包括但不限于央行征信、运营商数据、社交平台行为轨迹等,构建动态信用画像。这一阶段的核心矛盾在于信息真实性与隐私保护的平衡,部分平台引入生物识别技术强化实名认证,但仍有用户通过虚拟身份规避监管。借款申请环节则通过智能合约预设条款,用户需在风险提示书上签署电子签名,系统自动计算授信额度与利率,这一过程暗含算法歧视风险,部分模型因训练数据偏差导致特定群体授信额度被系统性压缩。
平台风控模型的构建依赖于数据闭环与机器学习的深度耦合。优质平台建立包含逾期率、负债率、还款能力等20+指标的评分体系,通过XGBoost等算法持续迭代优化。资金端的匹配逻辑呈现复杂博弈,平台需在资金方收益预期与借款人还款能力间寻找平衡点,部分机构通过设置阶梯式利率吸引高收益资金,同时利用大数据分析预判市场波动,动态调整资金池规模。这种机制在提升资金使用效率的同时,也加剧了流动性风险的传导路径。
合规审查贯穿业务全流程的每个节点,从准入资质审核到合同条款设计,监管科技(RegTech)的应用成为关键。平台需建立包含反洗钱(AML)、反恐融资(CTF)的智能监控系统,实时捕捉异常交易模式。在贷后管理阶段,催收策略的制定需遵循《个人信息保护法》框架,部分机构引入区块链技术实现催收过程的可追溯性。这种技术嵌入不仅降低合规成本,更重塑了传统金融业务的风控范式。
行业正在经历从流量逻辑向价值逻辑的转型,技术穿透力成为竞争核心。AI风控模型的训练数据已从传统金融数据扩展至电商消费、出行轨迹等非结构化数据,部分平台通过自然语言处理技术解析用户社交动态,构建更精准的信用评估维度。监管科技的渗透使得合规成本占比从行业平均的15%降至8%,但同时也催生出新型合规风险,如算法歧视、数据滥用等隐性问题,这对平台的技术伦理框架提出更高要求。
相关文章
鹿优选会员如何安全取消
鹿优选会员关闭并非单纯的一键操作,而涉及到一个细致的账户管理和权益保护流程。首先,需要明确的是,“关闭”并非意味着完全消失,而是取消自动扣款、停止购买优惠券以及解除相应的会员权限。鹿优选的会员体系核心...
京东白条没法提现?这些方法要知道
京东白条是京东金融推出的一款信用支付产品,它允许用户在购买商品或服务时使用一定的信用额度进行支付。然而,在实际操作中,许多消费者可能会遇到一个问题:“京东白条在哪提现?”这个问题看似简单,但实际上涉及...
行套:揭秘网络社会中的“不道德”行为
“行套”一词并非一个广泛使用的正式术语,但在网络用语中却拥有特定的含义。它常被用来指代一种行为模式——即为了达成某个目的而利用他人、牺牲他人利益的行为。这种行为往往在追求个人或团体的利益时显得比较直接...
花呗还款详解:看“现在情况”轻松搞定
花呗的“现在情况”并非指账单上的余额,而更准确地说是指该笔消费的还款时间点和剩余金额,以及预估的还款方式。理解这一点至关重要,否则容易产生误解,耽误时间。花呗的账单系统非常精细,它会根据消费的日期、消...
花呗生活号支付安全吗?
随着移动支付的普及,人们越来越依赖于各种便捷的应用程序来完成日常交易。花呗生活号支付便是支付宝推出的一项服务,在购物、餐饮等多个场景中得到了广泛应用。然而,对于一些用户而言,“花呗生活号支付是否是正规...
美团买药到店自取全攻略
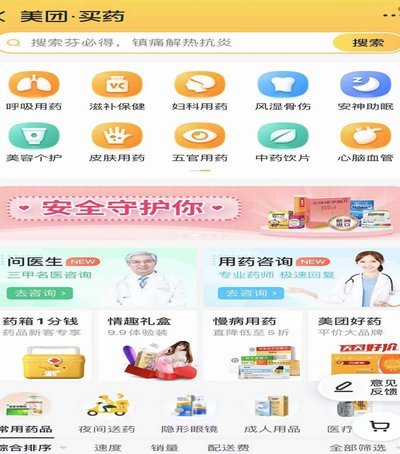
美团买药的到店自取服务正在重构药品零售的交付逻辑。用户在下单时通过筛选"门店自提"选项,系统会根据地理位置智能匹配最近的药品零售点。这种模式突破了传统药品配送的时空限制,使用户能在20-60分钟内完成...