花呗“秒到”:背后隐藏的秘密
花呗"秒到"现象往往指向两种核心逻辑:资金流转效率的突破与信用评估体系的动态调整。当用户发现账单支付后资金立即到账,这背后是支付宝风控系统对交易场景的实时校验。通过多维度数据交叉验证,系统能在毫秒级完成风险评估,确保资金流转的合规性。这种技术突破源于分布式计算架构的优化,以及对用户消费行为的深度建模,使得原本需要数小时的审核流程被压缩至秒级响应。
信用额度的异常波动则揭示了算法模型的自我迭代机制。当用户连续完成高信用评分行为,如按时还款、消费场景多元化,系统会触发额度重估程序。这种动态调整并非简单的数值增减,而是基于机器学习模型对用户信用画像的持续优化。值得注意的是,部分用户可能因误操作或系统误判导致额度异常,此时需要通过申诉渠道进行人工复核,这体现了算法决策与人工干预的双重校验机制。
在金融合规框架下,"秒到"现象的本质是风险控制与用户体验的平衡艺术。支付宝通过构建实时反欺诈网络,将传统人工审核转化为自动化决策,但核心逻辑始终围绕着风险敞口的管控。当用户触发特定预警指标时,系统会自动启动资金冻结流程,这种防御性机制与"秒到"形成动态博弈,最终形成既保障安全又提升效率的闭环体系。
信用评估模型的演进正在重塑消费金融的底层逻辑。从静态评分到动态行为分析,算法开始捕捉用户消费轨迹中的细微变化。例如,某用户在特定时段的消费频次突增,可能被系统解读为潜在风险信号,进而触发额度调整。这种基于行为数据的实时决策,使得信用评估从单一维度向多维场景延伸,推动金融服务向更精细化的方向发展。
用户在享受"秒到"便利的同时,需警惕算法决策的黑箱特性。当出现额度异常或资金冻结时,往往意味着系统检测到潜在风险信号。此时的应对策略应侧重于行为矫正而非单纯申诉,例如通过规范消费习惯、完善身份验证信息等方式,主动参与信用体系的构建。这种双向互动机制,最终将推动消费金融生态向更透明、更智能的方向演进。
相关文章
京东白条没法提现?这些方法要知道
京东白条是京东金融推出的一款信用支付产品,它允许用户在购买商品或服务时使用一定的信用额度进行支付。然而,在实际操作中,许多消费者可能会遇到一个问题:“京东白条在哪提现?”这个问题看似简单,但实际上涉及...
1. 消费贷套现的高阶技巧
消费贷套现的核心逻辑在于重构资金的时间价值。当借款人通过分期付款或循环额度获取资金后,需精准计算每笔贷款的现值与未来还款义务的贴现率。例如,某平台年化利率12%的消费贷,若通过短期周转可将实际资金成本...
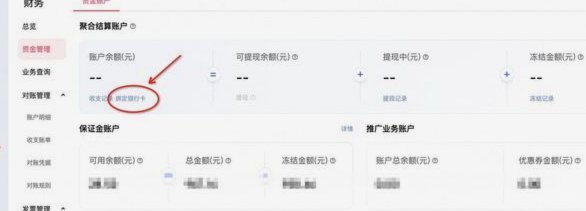
得物提现:手把手教你绑定银行卡
要想顺利实现得物APP中的提现操作,首先需要确保你的银行卡信息已经正确无误地填写在得物账户中。进入“我的”页面后,选择“钱包”,然后点击右上角的“+”号,添加银行卡信息。务必保证所输入的信息准确无误,...
美团买药到店自取全攻略
美团买药的到店自取服务正在重构药品零售的交付逻辑。用户在下单时通过筛选"门店自提"选项,系统会根据地理位置智能匹配最近的药品零售点。这种模式突破了传统药品配送的时空限制,使用户能在20-60分钟内完成...
微信分付能提现到银行卡吗?
微信分付是一种灵活的消费信贷服务,允许用户在购物时使用预先设定的信用额度进行支付。然而,对于许多用户而言,一个重要问题是是否可以将通过微信分付获得的资金提取到银行卡中。 从功能角度看,微信分付主要是...
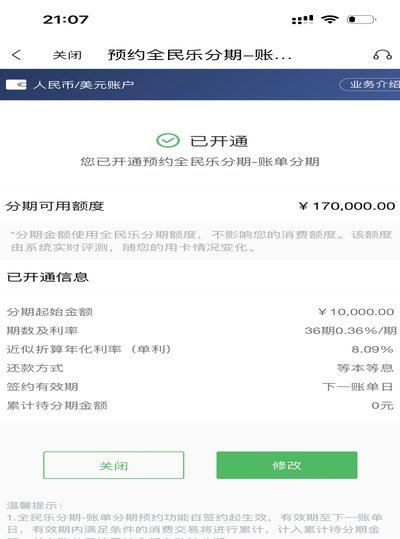
分期乐:灵活还款,风险管控
提现还款功能的推出,本质上是平台对资金流动性管理的主动回应。分期乐通过将用户账户中的可提现额度与还款计划绑定,构建了资金闭环的底层逻辑。这种设计既满足了用户临时资金周转的需求,又通过强制性还款规则规避...