分期乐购物额度真的能“套”出来吗?风险和真相大揭秘

近期,关于“分期乐购物额度能不能套出来”的讨论颇多,但实际上,这种行为不仅违反了平台规则,而且可能带来不必要的风险。分期乐作为一家以信用消费为核心的电商平台,其购物额度是基于用户信用评估系统给予的,严...
分期乐:困境与未来

分期乐曾经是消费金融领域的一颗耀眼新星,依托蚂蚁金服的流量红利和便捷的操作流程,迅速积累了大量用户。然而,进入2023年下半年之后,其运营状况发生了显著转变。表面上看,App仍然在线上运作,用户可以进...
分期乐的年轻消费密码

分期乐的崛起,并非简单的消费金融模式创新,它更像是一种对年轻一代消费观念和需求转变的精准解读。过去,年轻人依赖信用卡或传统贷款获取大额消费能力,但繁琐的审批流程、高昂的利率以及潜在的信用风险,常常让他...
分期乐额度高却难提现
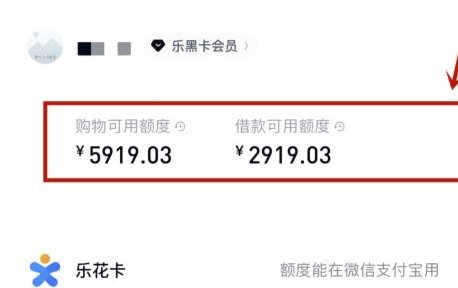
许多用户在查看分期乐额度时,往往容易陷入一种“数字幻觉”。看到页面上显示的几千甚至上万的额度,便天然地认为这是一笔随时可调用的流动资金。然而,这种显示的额度本质上是一个“静态预设值”,它代表的是平台基...
分期乐还清多久能再用
关于“分期乐还了能不能马上用”,这个问题的答案并非绝对,它取决于具体的还款方式和平台规则。首先,需要明确的是,分期乐这类消费金融平台通常设有一定的审核流程来确保资金安全性和用户信用度。因此,在你完成最...
分期乐借款:别让它成为“陷阱”
把分期乐借款额度简单视为套现工具是短视的行为,其核心价值在于优化个人现金流管理。拥有高额度并不代表可以无限制扩张消费,真正的金融智慧在于将这笔闲置的信用资源转化为应对突发状况的备用金。许多用户误将可支...
分期乐信用报告背后的秘密
支付分期款项的行为本身,绝非单纯的资金流转,它为信用评估系统生成了一套完整的“行为快照”。当一份信用报告出现在你完成一系列分期还款周期之后,它记录的早已超越了“是否还款”这一基本维度。更深层次的分析指...
分期乐有额度却借不出钱?原因揭秘
分期乐平台显示有额度却无法成功借款的现象,往往源于用户资质与系统风控规则的动态博弈。即便账户具备基础授信资格,但若近期存在频繁查询征信、多头借贷或逾期记录等行为,可能触发风控模型的二次评估。此时系统虽...
分期乐额度被冻怎么回事?
分期乐额度冻结,对于依赖其消费信用的用户而言无疑是一件令人沮丧的事情。这并非随机事件,而是由多重因素共同作用的结果,其背后折射出平台风控策略调整、个人信用表现下滑以及行业监管趋严等复杂情况。核心在于,...
分期乐有额度借不出来怎么弄
信用额度数字与实际到账金额不匹配,这种“虚有可用”的资金状态,本质上不是一次简单的系统故障提示,而更可能是底层风控模型在发出信号。用户看到的“可借金额”,极大概率是平台基于历史数据和外部信贷数据的预估...