分付套现的6大技巧揭秘
### 分付套现的6个方法:理解套现的本质与应用
分付套现是一种通过将资产转化为现金的快速方式,尤其在经济不确定性加剧时显得尤为重要。在金融领域,套现通常指通过法律和市场手段,将非流动性资产(如股权、债权等)转化为现金或其他流动性资产。本文将深入探讨分付套现的6种主要方法,并分析其适用场景与优势。
首先,**股权分割法**是一种常见且灵活的分付方式。通过法律程序,将公司股份按比例分割,股东可以提前收回投资本金及定期利息。这种方法尤其适用于那些快速增长潜力的初创企业,其资产难以直接出售,但通过股权转让,可以在短时间内实现资金流动。
其次,**债权转让法**是另一种常用手段。通过将债务转移至新收购者,原债权人可以提前获得现金。这一方法特别适用于经济低迷时期,因为债权购买者的成本通常较低,可以在短时间内完成交易。
第三个方法是**资产重组与出售**。通过整合多个公司的资产,将其转化为可流通的证券或其他金融产品,实现快速套现。这一策略常用于企业重组时,以释放潜在价值并提前收回投资。
第四种方法是**持有权转让与分红**。通过将持有权(如股权)的部分收益提前分配给投资者,减少资金的阻力。这一方式适用于那些盈利稳定的公司,可以通过定期分红或股票回购来实现套现。
第五种方法是**商业贷款分割与收购**。通过将商业贷款分割,并以此作为融资的凭证,投资者可以在不影响现有业务的情况下获得资金。这一策略尤其适用于需要持续运营的企业。
最后一个方法是**特殊目的实体(SPE)与资产转移**。通过建立独立的 SPE,将资产包装后出售或转让,从而实现套现。这种方法通常应用于复杂的资产结构,能够帮助分离风险并快速释放资金。
综上所述,分付套现是一种高效的财务策略,适用于多种情景与资产类型。无论是股权、债权还是其他复杂资产,通过灵活运用上述方法,投资者都可以在短时间内实现资产转化,保障自身资金安全。在选择具体手段时,需综合考虑市场环境、法律风险及业务持续性,以确保套现过程的顺利进行。
相关文章
花呗套线:信用循环的隐秘风险
花呗套线,本质上是一种对消费信贷循环支付模式的结构性误用,它并非简单的资金借贷,而是一套利用平台消费额度、信用周转周期和用户心理惯性的复合型财务操纵行为。这种操作的核心,在于将本应用于消费场景的信用工...
微信分期支付全接触
微信分期,即“微信分付”,是腾讯财付通公司推出的一种消费金融产品。它允许用户通过申请获得一定额度,在线上购物时选择分期付款的方式完成支付,从而缓解一次性大额支付的压力。从实际应用的角度来看,微信分期的...
花呗套现:成本与信用风险
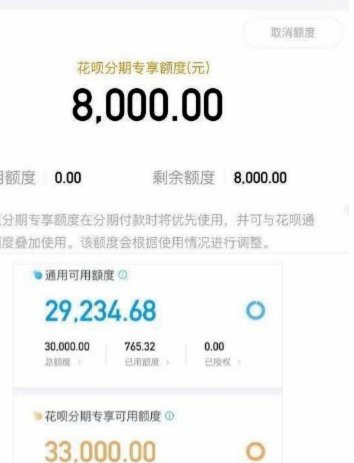
借用花呗进行大额“套现”行为,从金融结构的角度审视,其核心问题绝非简单的“多少钱”,而是对信用额度这一潜在资源的结构性透支与成本转移。首先需要彻底厘清一个概念:花呗本质上提供的是一个周转资金的支付入口...
多场景一卡通行解决方案
便利通卡的技术架构建立在多重身份认证与数据聚合的基础之上,其核心价值在于打破传统支付场景的边界。通过嵌入NFC芯片与生物识别模块,该卡实现了物理载体与数字身份的深度绑定,使用户在交通出行、零售消费、政...
分期乐额度能套现吗?揭秘其中的风险与合规用款建议
分期乐的核心定位是消费金融场景工具,其额度设计始终围绕真实消费闭环展开。所谓“套出来”的诉求,往往源于对平台资金流动规则的误读。平台通过商户合作与交易验证机制,将资金直接定向支付至合作商家,这一架构并...
花呗套现:风险与漏洞探秘
### 信用评估的漏洞与套现工具的共生 在现代金融体系中,花呗作为一种便捷的信用支付工具,其本质是银行与信用平台通过用户数据进行风险评估的产物。然而,正是这种评估机制的不完美,为套现行为提供了可乘之...