白条现取:现金流转的金融密码
白条现取,在金融领域并非一个新鲜概念,但其背后蕴含的复杂机制和潜在风险却常常被忽视。简单理解,它指的是商户为了应对交易时产生的现金短缺,允许顾客直接使用白条(信用卡的额度)进行支付,并立即退回现金给顾客的行为。这与传统的POS支付流程截然不同,后者通常需要商户将交易金额转入银行账户,银行再将资金转账给信用卡发卡行,最后信用卡发卡行返还给顾客。白条现取的核心在于跳过了银行这一中间环节,实现了支付和现金回流的即时性。这种模式在特定场景下,例如小餐饮、零售等,极大地提高了支付效率,降低了交易成本,尤其是在商户自身资金周转较慢或对银行处理速度不信任的情况下,白条现取显得尤为重要。然而,这种模式的便捷性也带来了新的挑战。
白条现取的运作逻辑并非仅仅是“直接支付、即时退款”,其背后的金融运作涉及多个参与方和复杂的结算机制。首先,商户与白条发行行(通常是银行或第三方支付机构)签订协议,商户接受白条支付。其次,当顾客使用白条支付时,白条发行行实时从商户账户中扣除交易金额,并立即将金额返还给顾客。这需要发行行拥有实时交易监控和资金清算能力,否则交易会因为资金不匹配而无法完成。更重要的是,这种模式需要发行行建立起强大的风险控制体系,对顾客的信用进行评估,并对交易的风险进行监控。因此,白条现取并非简单的支付方式,而是一个涉及信用评估、实时清算、风险控制等多重因素的金融生态系统。
白条现取所面临的最大风险在于其对信用风险的控制相对薄弱。传统的POS支付,银行能够通过大数据的分析和风险评估,对交易进行有效监控,从而降低欺诈风险。而白条现取,由于交易环节减少,对顾客信用评估的依赖性增强,更容易出现逾期、坏账等问题。此外,由于资金结算的即时性,商户的现金流管理也面临更大的压力。如果顾客无法按时还款,商户的现金流就会受到影响,甚至可能面临资金链断裂的风险。因此,白条发行行需要加强对风险的评估和控制,建立完善的风险预警机制,并积极与商户合作,共同应对潜在的风险。
展望未来,白条现取的发展趋势将朝着更加规范化、智能化方向发展。随着数字技术的进步,区块链、大数据等技术将应用于白条现取的各个环节,提高交易效率,降低运营成本,并加强风险控制。例如,利用区块链技术可以实现交易的透明化和可追溯性,从而降低欺诈风险;利用大数据技术可以对顾客的信用进行更精准的评估,从而降低坏账风险。同时,监管部门也将加强对白条现取的监管,制定更加完善的监管规则,确保其健康发展,保障消费者的权益。总而言之,白条现取作为一种新型支付方式,其发展潜力巨大,但也面临诸多挑战,需要各方共同努力,实现其可持续发展。
相关文章
得物提现攻略:银行卡与支付工具怎么选
了解如何从得物平台提现,对于很多用户来说是一门必修课。本文将详细解析得物提现的流程及其注意事项。 首先,得物提供两种主要的提现方式——银行卡提现和微信/支付宝转账。这两种方式的选择取决于你的个人偏好...
携程“拿去花”秒杀套餐遇纠纷怎么办?
## 携程“拿去花”秒杀套餐纠纷:权益保障与合理诉求 “拿去花”秒杀套餐在携程平台常有,吸引用户追求优惠。然而,不少用户反映,预订成功后却发现实际产品或服务与描述严重不符,甚至被取消订单,这背后折...
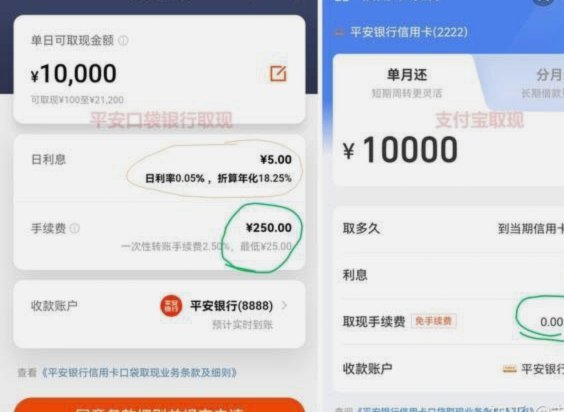
得物额度能否提现取决于这些因素
理解“得物额度取现”背后涉及的并非单纯的资金流转问题,而是一套复杂的平台资金结构、风控模型以及合规性约束。从资深内容专家的角度审视,这个问题没有一个简单的“能”或“不能”的答案,它高度依赖于用户账户的...
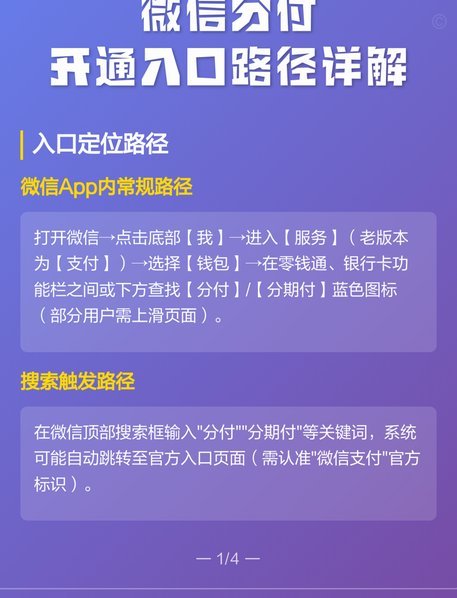
微信分付开通攻略:资质认证与风控要求详解
微信分付机制的开通,绝非简单的功能开关,它本质上是一套涉及主体资质、金融风控和系统合规性的综合商业架构。其底层要求考察的,已超越了普通个人用户的使用权限,而是要求一个企业级运营主体具备完整的结算闭环能...
便捷借款平台的真相
“便捷”二字在金融消费领域往往是一把双刃剑,它既是技术进步带来的效率红利,也常被用作掩盖监管真空的营销糖衣。当我们讨论一个便捷借款平台是否正规时,不能仅仅停留在页面设计的精美程度或审批速度的快慢上,而...
花呗套500有事吗
近年来,随着互联网金融的快速发展,“花呗”作为一种便捷的消费信贷工具受到了广泛欢迎。然而,关于“花呗套现500有事吗”的问题,在网络上时常引发讨论。从法律和金融监管的角度来看,擅自将信用额度变现或用于...