白条取现额度缩水,这些原因你了解吗?
当前白条取现额度出现收缩,绝非单一的“限额调整”行为,它本质上是平台信用风险模型运行结果的具象化体现。从底层逻辑看,信贷产品并非基于固定规则运行,而是实时追踪借款人的综合信用画像,任何模型参数的微小变化,都会通过复核机制即时影响你的实际可用额度。如果你的取现额度突然下降,需要首先审视的不是平台是否有“限制”,而是你的风险指标是否有引起系统的警报。例如,近期的多次、小额度、高频次的取现行为,尤其是在极短时间内连续触及接近可用额度的行为,系统会将此解读为潜在的资金周转压力或过度依赖短期信贷的信号,从而自动触发降级保护机制,主动收紧额度,这是风险控制而非惩罚的体现。
更深入地剖析,额度收缩的深层原因往往与用户的“信贷结构健康度”相关联。信用评估体系并非仅看你的还款记录是否准时,它更关注的是你的“信用利用率曲线”和“还款来源稳定性”。当你近段时间内使用了白条进行大量的短期资金周转,而这种周转的资金来源本身又带有不确定性时,模型会判定你的回款链条存在波动性。平台会主动降低额度,目的是通过提高门槛来降低对高风险资金的暴露。此外,宏观经济环境的变化、支付渠道的政策升级,都可能促使平台方进行“模型整体迭代”,本次迭代的目的,就是确保白条产品的风控边界更精细化,更贴近实际的经济周期波动,这对用户而言,需要提高对自身信贷行为的自我觉察力。
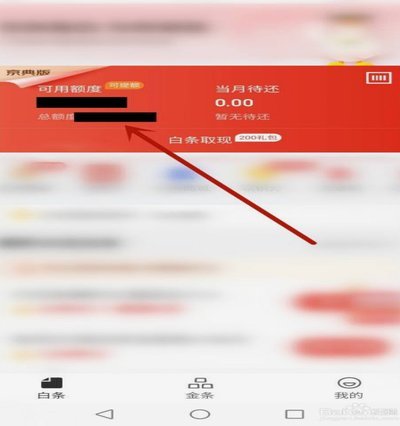
理解额度动态变化,核心在于重建用户与平台之间“信任的资产负债表”。若想有效提升白条的取现额度,单纯地等待时间流逝或进行小额还款是周期较长的策略。更优的路径在于构建一个“稳定的信贷用户画像”。这要求用户的主动性管理,包括但不限于:一是提高资金周转的结构化,避免将白条用于弥补日常的现金流空档;二是保持产品使用频率的合理化,让平台看到你具备稳定的、非紧急需求的消费或经营场景;三是积极利用白条的生态功能进行多元化场景绑定,让系统判定白条的价值用途更广,风险属性更低,这才能在模型更新时,获得更高级别的信任权重。
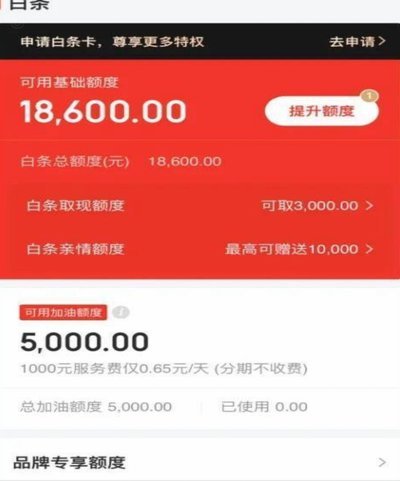
综上所述,将额度下降视为平台单向的“限制”,缺乏了系统博弈的视角。真正的高手并非是在每次额度受限时抱怨,而是能从规则变化中提炼出个人财务优化模型。企业级的信用体系具有高度的非线性、不可预测性和迭代性,它要求使用者必须具备一种“前瞻性的风险预判能力”。当你的可用额度出现收缩时,请将其视作一次系统发出的、指向自身财务结构不平衡的诊断信号。只有持续优化自身信贷行为的内在逻辑,做到使用场景的合理性、周期性与不可替代性,才能真正建立起抵御外部风控波动,并获取更高信用额度的能力壁垒。
相关文章
桃多多提现攻略:轻松几步搞定提现流程
近年来,随着移动支付和在线金融的普及,“桃多多”作为一种新兴的消费模式逐渐走入大众视野。用户在“桃多多”平台上购买商品时可以获得相应的桃子积分,当积累到一定数量后,便可以通过一定的流程进行提现。以下是...
得物提现需要手续费吗
在研究得物平台的交易逻辑时,很多用户容易陷入一个认知误区:认为商品成交价即是最终入账的净利润。事实上,资金从交易达成到最终进入个人银行卡的整个链路中,存在着多层级的成本损耗。理解“提现手续费”这一问题...
秒速放款,金融服务触达升级
“秒白条吧”的兴起,与其说是单一产品的成功,不如说是反映了当前金融服务领域对效率和便捷需求的深刻变革。传统的小额贷款业务,常常伴随着繁琐的审批流程、漫长的审核时间,以及难以满足特定人群的个性化服务。这...
羊小咩便荔卡提取技巧全解析
在当今快节奏的生活中,日常用品已经成为我们组织生活、记录重要信息的重要工具。羊小咩便荔卡作为一种高效便捷的贴纸形式,不仅美观实用,更是现代人记忆与规划的得力助手。它通过简洁的设计和灵活的功能,帮助用户...
分期乐:灵活还款,风险管控
提现还款功能的推出,本质上是平台对资金流动性管理的主动回应。分期乐通过将用户账户中的可提现额度与还款计划绑定,构建了资金闭环的底层逻辑。这种设计既满足了用户临时资金周转的需求,又通过强制性还款规则规避...
信用枯竭下的生存突围
面对“借不到”的窘境,首先要意识到这并非单纯的流动性短缺,而是你所处的信用生态系统向你发出的断裂信号。当原本的资金链条不再响应你的诉求,本质上是债权人对你个人或企业信用评级的集体性下调。这种拒绝行为反...