分付怎么转给微信好友
分付的本质是腾讯系消费信贷工具,用户获得的是信用额度而非现金额度。这意味着账户里并没有可自由支配的现金余额,资金流向始终受限于消费场景。当你通过分付完成一次线上或线下消费后,商户收到的是实际资金,而你获得的是记账凭证。这个机制决定了分付从产品设计之初就不具备资金归集功能,你无法像操作银行卡一样将分付余额直接划转到任何第三方账户。
想要把分付消费产生的资金转给微信好友,核心思路是把消费行为转化为实际到账的现金。具体路径是:用分付完成一笔支付后,对方收到的是真实资金。例如你在电商平台用分付下单后退款,退款会进入你的微信支付账户,此时这笔钱就变成了可自由支配的余额。或者你通过线下商户消费,商户收到的是银行或第三方支付渠道的结算资金。这些间接变现方式虽然绕过了分付本身,但本质上是把信用消费转化为实际资金流动。

需要注意的是,退款或退款到账的时间存在不确定性。平台退款通常需要1-7个工作日,具体取决于商户类型和银行处理时效。部分商户可能不支持退款,或者退款会原路返回到分付额度而非现金账户。如果你选择线下消费后退款,商户是否接受退货、退货流程是否顺畅,都会直接影响你最终能否获得实际资金。
微信好友收到你通过退款到账的资金时,这笔钱会进入他的微信支付账户,表现为微信零钱余额。从技术上讲,只要对方账户正常、你的退款金额大于零,资金转移就能完成。但这里存在一个关键变量:好友是否愿意接受来自分付关联交易的退款资金。部分用户可能对资金来源有顾虑,尤其是涉及大额交易时,对方可能会主动询问交易背景。
合规层面必须正视的是,利用退款或消费变现来转移分付额度,本质上是在用信用额度做资金周转。如果频繁操作,平台风控系统会识别异常交易模式,可能触发风控审核甚至冻结额度。此外,如果涉及金额较大或频次较高,还可能触及反洗钱监管红线。建议你在使用此类间接方式时保持适度,避免形成资金流转的循环操作。

分付作为消费信贷产品,其设计初衷是帮助用户在消费场景中享受信用支付便利。如果你确实需要将资金转移给微信好友,最稳妥的方式还是先通过正常消费完成资金流转,再等待退款或结算到账。与其寻找灰色地带,不如在合规范围内操作,既保护自身信用,也避免给好友带来不必要的疑虑。
相关文章
携程“拿去花”提现:资金去向何处?
携程拿去花提现商家现金处理的核心矛盾在于平台金融工具与实体交易的边界模糊。当用户通过携程平台使用"拿去花"服务完成消费后,系统会将资金流转至合作商家账户,形成一种间接的信用支付模式。这种模式下,资金实...
花呗套现3万的风险与法律后果
近期,“花呗套现”成为网络热议话题之一,尤其围绕“套现3万是否会被警察抓”这一问题,不少用户表达了疑虑。首先,需要明确一点,使用花呗进行套现,实际上是在违反了金融服务平台的使用规则和法律条款。具体来说...
如何合理提升分期乐消费额度
“分期乐消费额度怎么刷出来”这个问题,表面上看起来像是一个小技巧,实际上反映了消费者在利用金融工具时,对自身权益认知上的潜在不足。分期乐本身并非旨在鼓励过度消费,而是基于信用评估,为符合条件的消费者提...
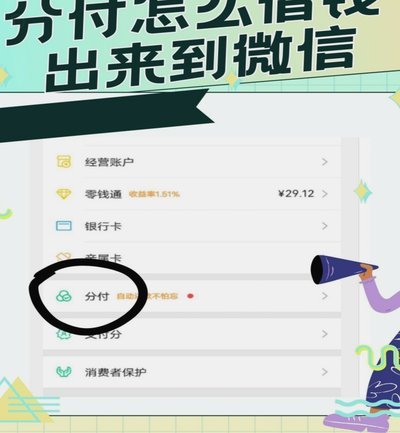
分付能提现吗?这些方法你要知道
分付,即分期付款,在现代消费场景中扮演着越来越重要的角色。围绕分付,关于“能不能取现”的问题,常常引发消费者的疑问和争议。从法律、商业模式以及实际操作层面来看,直接从分付平台提取现金并非标准流程,但存...
分期乐是否合法?深度解析
近年来,“分期乐”作为一种新的消费方式逐渐受到关注,但其性质和合法性一直引发争议。本文将从法律、财务以及实际应用等多个维度,深入分析“分期乐”是否属于正规行为。 首先,从法律层面来看,“分期乐”通...
微信分付怎么提现
使用微信分付可以提现吗?这一问题近年来备受关注。随着电子支付的普及,微信作为一款功能强大的支付平台,其分账和提现功能为商家和个人提供了便利的资金管理工具。 首先,微信分付的提现功能旨在满足日常交易中...