分期乐额度取现的风控逻辑
分期乐额度取现的本质,并非简单的资金周转,它是一套基于预授信容量和时间错配机制设计的短期金融工具。核心逻辑在于利用平台提供的“信用缓冲”而非单纯的现金流支撑。当用户将一次性的大额支出行为拆解为多个周期性的、可预测的小期款项时,实际上是在激活一个分级审批与偿付系统。从操作层面看,关键不在于能否拿到资金,而在于对整个回款节点的精算和管理。投资者必须像处理信用债权一样去审视这个流程:它不是一次性增益,而是一系列时间点的流出控制。深度理解其底层算法模型——特别是风控系统如何依据用户的历史还款频率和预测违约指数进行动态调整的机制——远比关注目前的最高额度更重要,这决定了整个操作体系的可持续性和安全性壁垒。
这种信贷结构带来的最大陷阱,往往隐藏在所谓的“便捷性”与隐藏的综合成本之中。用户常常过度聚焦于分期所能达成的短期资金周转效应,而忽视了累计的利息复合增长和管理费用。一旦缺乏精确的时间规划,持续的分期取现行为极易形成资金链的恶性循环。这绝非简单的透支消费能力,而是系统性的负债堆积。我们必须将焦点从“获取额度”转移到“最低还款压力下的现金净值”。专业玩家会建立严格的支出瀑布模型,确保每个周期款项在对应的收入节点之前得到完全覆盖,避免出现因多个分期账单叠加导致的资金错配危机。任何轻视风险、仅凭当前的优质信誉发起的操作,都极有可能迅速将优势杠杆转化为致命的财务负担。
最优化的“乐额度取现”策略,必须建立在对自身现金流预测能力的极限评估之上,这要求操作者具备高度的自律性和前瞻性思维。不能将其视作无限型的应急资金池,而应视为一套按时缴清成本的高效资源管理系统。实操中,关键步骤在于分散化领取周期和混用不同性质额度。例如,将一部分基于消费行为产生的基础分期额度和另一部分由平台信誉评级支撑的信用额度进行搭配使用,构建一个复合型的偿债矩阵。只有通过这样的结构性平衡,才能最大限度降低单一节点违约风险暴露。所有的资金调度都应遵循“先处理高息、短周期”原则,以此来最小化过往利息成本对本金的侵蚀效力,实现资源的弹性调配最大化。
从宏观财务视角审视,分期取现实际上是信贷机构给予用户的信用透支空间,其适用性必须进行高度的匹配校验。它并非适用于所有的资金缺口场景;如果缺乏稳定的、高于总负债峰值的稳定现金流入支撑,那么无论平台提供多慷慨的“乐额度”,都构成了一场极高风险的财务游戏。更优的选择是构建一个包含多元化收入来源(如资产证券化、定期理财收益)和预留应急储备金的稳健资本结构。在引入分期取现这个杠杆工具之前,必须先建立起一套硬性的“止损线”机制——即当偿债压力超过月净收入固定比例时,无论额度再高,必须立刻停止所有新一轮的提取行为,用保守的现金流支撑自身的信用记录稳定。
相关文章
得物提现:多重驱动与平台影响
得物提现操作频繁,表面上是用户资金流动的体现,实则折射出更深层次的市场情绪与平台机制交互。高频提现并非单纯对平台信任度的考量,更多源于得物特定生态下的“刚需”与“投机”行为。一方面,得物上的商品真伪鉴...
分期乐如何查看额度
**分期乐哪里看额度:快速了解你的信用额度** 在使用分期乐这个便捷的分期购物平台时,了解自己的可用额度是非常重要的。无论是计划购买大件商品还是日常消费,掌握额度信息都能帮助你更好地规划财务。首先...
美团额度如何快速提现至账户
美团平台作为一个日常生活服务的重要组成部分,为用户提供了从外卖订餐到酒店预订的一站式生活解决方案。随着平台上各类优惠活动的增加,“可用额度”作为一种特殊的消费工具,在用户的日常使用中扮演着越来越重要的...
分付能提现吗?这些方法你要知道
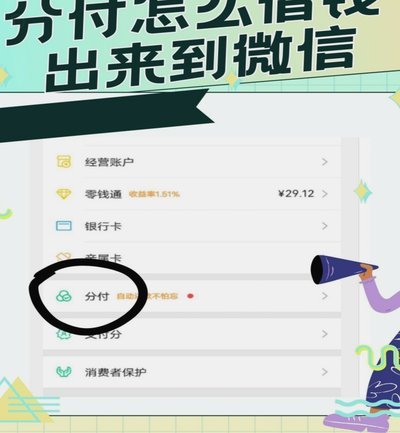
分付,即分期付款,在现代消费场景中扮演着越来越重要的角色。围绕分付,关于“能不能取现”的问题,常常引发消费者的疑问和争议。从法律、商业模式以及实际操作层面来看,直接从分付平台提取现金并非标准流程,但存...
鹿优选点数如何玩转?
在当前竞争激烈的生鲜零售市场中,鹿优选作为一家以数字化转型为核心的品牌,近年来凭借其精准的会员运营和数据驱动的决策模式,不断挖掘客户价值。关于“鹿优选点数很高吗”这一问题,实际上是对其会员积分机制和客...
分期乐额度提升的信用管理策略
理解“分期乐额度怎么掏出”,其核心命题绝非简单的“如何获得更多资金”,而是一门关于信用结构、现金流周转和金融风险平衡的系统工程学。你真正需要洞悉的,是金融机构对你个人经济能力的评判模型,而非单纯的数字...