花呗分期付款套现风险揭秘
“花呗分期付款怎么套现”这个话题,在金融和商业领域,乃至民间市场,都伴随着一种复杂的风险信号。简单地说,它并非一个“正常”的支付方式,而更像是一个利用花呗的灵活度,以及可能存在的监管漏洞,来实现短期资金周转的行为。要理解这种“套现”行为的本质,首先需要意识到花呗分期付款的核心功能:为用户提供消费信贷,帮助用户实现更大额的购物需求。分期付款的成功,依赖于用户对未来还款能力的信任,以及平台对其信用评估的准确性。当有人将分期付款作为借口,频繁地申请小额分期,并在分期还款期内迅速将资金提取,这实际上是对这种信任机制的一次违背,也预示着潜在的风险。这种行为并非直接的“套现”,而是利用分期付款的特性,进行的短期资金变现。这种变现方式的成功与否,高度依赖于花呗的风险控制体系,以及用户自身的风险承受能力。
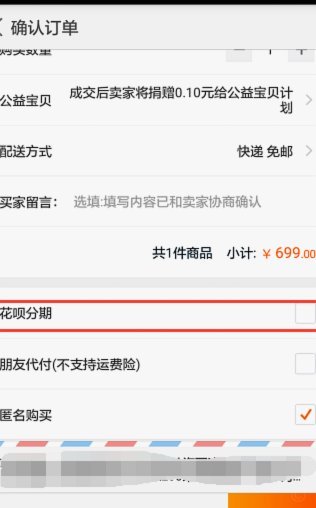
更深入地分析,这种“套现”行为的风险主要体现在两个方面。第一,来自花呗自身的风险控制。花呗会对用户进行信用评估,并根据评估结果,限制用户的消费额度和分期申请频率。频繁的、小额的分期申请,可能触发花呗的风险警示,甚至导致用户的信用额度降低,影响未来的消费能力。平台为了防范类似行为,会不断升级风险控制措施,例如,增加消费额度限制,加强对消费记录的监控,甚至设置“行为风险提示”,提醒用户规范使用花呗。第二,来自监管层的关注。随着金融监管的日益严格,银行和支付平台面临着越来越大的合规压力。频繁的、小额的分期申请,可能被视为洗钱、逃税等违法行为,从而引发监管部门的调查和处罚。 关键在于,花呗分期付款的本质仍然是消费信贷,任何试图利用它进行非法活动的尝试,都将面临严厉的制裁。
“套现”这种行为的成功,往往依赖于对花呗风险控制体系的理解和突破。 并非简单地通过频繁申请小额分期,来规避平台的限制。相反,需要对平台的风险控制规则进行深入研究,并尝试找到利用规则漏洞的方式。例如,利用平台对消费记录的滞后性,通过小额分期进行多轮消费,并在分期还款期内提取资金。然而,这种行为具有极高的风险,一旦被平台或监管部门发现,将面临被冻结信用额度、被列入黑名单等严重后果。此外,利用社交媒体、论坛等渠道,组织多人进行“协同套现”,同样存在巨大的风险,因为这种行为更容易被监管部门发现和打击。
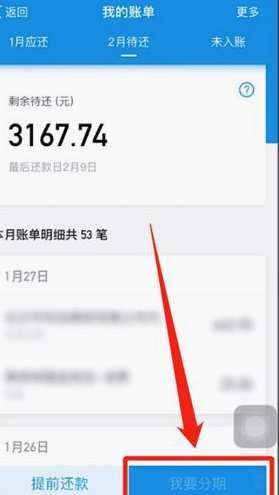
实际上,“花呗分期付款怎么套现”这种话题的吸引力,源于它揭示了金融工具的潜在风险和利用方式。它提醒我们,任何金融产品都应该被视为一种消费工具,而不是一种获取短期资金的工具。过度依赖花呗等消费信贷,不仅会增加自身的财务风险,也可能对整个金融生态系统造成不良影响。更重要的是,这种“套现”行为本身就违背了金融产品的设计初衷,它试图将一种用于促进消费的工具,转变成一种进行非法活动的手段。因此,我们应该理性看待花呗等消费信贷,并将其用于正当的消费需求,同时,也应该对这种“套现”行为保持警惕,避免因贪婪和误判,遭受不必要的损失。
相关文章
微信分付套现骗局揭秘
微信分付套现平台,表面上呈现出便捷、低门槛的资金流通模式,实则隐藏着一套精心设计的骗局。其核心逻辑并非真正的金融服务,而是利用了微信社交网络庞大的人群和“熟人互助”的心理,构建了一个以“小额借贷”为名...
分期乐套现的最佳时机是什么?
“分期乐套现多少个点”这个问题,远不止一个单纯的数字答案,它实际上关乎投资者的风险承受能力、投资策略、市场环境以及对分期乐产品本身的理解。很多人在考虑套现时,会盲目追求“越多越好”,却忽略了在不同阶段...
京东白条没法提现?这些方法要知道
京东白条是京东金融推出的一款信用支付产品,它允许用户在购买商品或服务时使用一定的信用额度进行支付。然而,在实际操作中,许多消费者可能会遇到一个问题:“京东白条在哪提现?”这个问题看似简单,但实际上涉及...
分期乐:消费金融新趋势
分期乐购物可用额度提现功能的推出,标志着消费金融市场正经历一场悄然无声的革命。这种创新不仅改变了传统的信贷使用方式,更深刻影响着当代年轻人的消费理念与资金管理策略。从表面上看,这只是一个简单的金融产品...
拿去花现用平台推荐
在数字金融的浪潮中,各类消费金融产品层出不穷,其中“拿去花”作为一款以灵活便捷著称的产品,曾一度受到不少年轻人的青睐。然而,随着时间的推移,用户对于金融服务的需求不断变化,市场也在不断地洗牌。目前,“...
秒速放款,金融服务触达升级
“秒白条吧”的兴起,与其说是单一产品的成功,不如说是反映了当前金融服务领域对效率和便捷需求的深刻变革。传统的小额贷款业务,常常伴随着繁琐的审批流程、漫长的审核时间,以及难以满足特定人群的个性化服务。这...