套现实时到账吗?
在金融行业,尤其是在网络借贷和信用卡领域,“套现”是一个备受争议的话题。许多用户对于通过套现获得的资金是否能够实时到账存在疑问。实际上,套现服务的到账时间因机构而异,并非所有情况下都能实现即时资金流入。
首先,需要明确的是,正规金融机构并不直接提供“套现”服务。通常,所谓的“套现”活动多发生在非正规的小额借贷平台、第三方支付平台或一些非法金融服务中。这些机构为了规避监管风险和提高交易效率,可能采取不同的到账方式。部分平台承诺的“实时到账”,往往是基于其快速资金流转能力,但这并不代表每一笔交易都能立即完成处理并直接将资金转入用户账户。
此外,“套现”服务的到账时间还受到多种因素的影响,包括但不限于用户的信用记录、交易金额大小以及所采用的具体支付方式进行结算等。在某些情况下,即使承诺“实时”,实际操作中也可能遇到因系统维护、银行网络延迟或其他技术问题导致的资金延迟现象。
综上所述,“套现”是否能实现即时到账,并非一个固定不变的答案。用户在参与此类活动前应谨慎评估相关风险,并选择合法合规的金融服务渠道以保障自身权益不受损害。
相关文章
花呗套线:信用循环的隐秘风险
花呗套线,本质上是一种对消费信贷循环支付模式的结构性误用,它并非简单的资金借贷,而是一套利用平台消费额度、信用周转周期和用户心理惯性的复合型财务操纵行为。这种操作的核心,在于将本应用于消费场景的信用工...
分期乐额度如何提升?实用技巧都在这
分期乐作为一款流行的消费金融平台,为用户提供了一种灵活的购物支付方式。然而,在实际操作中,不少用户会发现自己的可用额度似乎受到一定限制或未能完全解锁,这引发了关于如何最大化利用其授信额度的一系列讨论和...
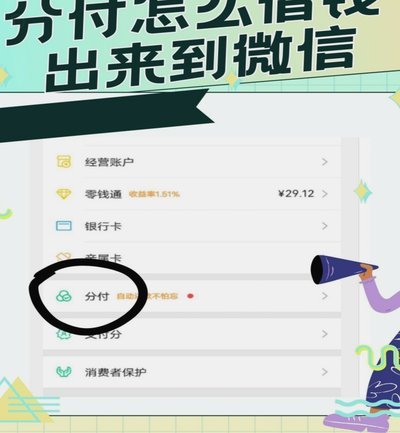
分付能提现吗?这些方法你要知道
分付,即分期付款,在现代消费场景中扮演着越来越重要的角色。围绕分付,关于“能不能取现”的问题,常常引发消费者的疑问和争议。从法律、商业模式以及实际操作层面来看,直接从分付平台提取现金并非标准流程,但存...
多场景一卡通行解决方案
便利通卡的技术架构建立在多重身份认证与数据聚合的基础之上,其核心价值在于打破传统支付场景的边界。通过嵌入NFC芯片与生物识别模块,该卡实现了物理载体与数字身份的深度绑定,使用户在交通出行、零售消费、政...
分期乐额度能套现吗?揭秘其中的风险与合规用款建议
分期乐的核心定位是消费金融场景工具,其额度设计始终围绕真实消费闭环展开。所谓“套出来”的诉求,往往源于对平台资金流动规则的误读。平台通过商户合作与交易验证机制,将资金直接定向支付至合作商家,这一架构并...
微信分付套现安全吗?这些风险你需要注意
微信分付套现平台的取现安全性取决于其资金流转路径与风控机制的透明度。这类平台通常通过聚合支付接口对接微信支付,用户将资金转入平台账户后,系统会通过分账或资金池操作完成提现。关键在于平台是否持有央行颁发...