花呗提现? 这不是简单的取款
花呗的“如提现”功能,实际上并非像传统银行的直接转账,而是支付宝生态系统内的一项巧妙设计,旨在解决用户在日常消费场景下资金流动性问题。理解“如提现”的关键在于认识到,花呗本质上是一种信用支付工具,它代表着商家对用户的未来消费意愿的预付,而用户则承担着按期还款的责任。简单地将“如提现”理解为“立即取款”会误导用户,忽略了其背后的信用体系和风险控制机制。 实际上,每一次“如提现”操作,支付宝的系统并非直接将资金从用户的银行账户中提取,而是将花呗内的资金先归集到支付宝账户,然后以现金或银行卡的形式直接发放给用户。这种操作的成本相对较高,因此,支付宝需要通过对用户消费行为的严格监控和风险评估,来确保每一笔“如提现”操作的安全性。 此外,“如提现”的功能也与支付宝的“账单分期”等其他功能紧密相关。用户可以通过“如提现”的方式,将大额消费提前支付,然后将其按照商家的账单分期偿还,这降低了用户的还款压力,也为商家提供了更灵活的收款方式。
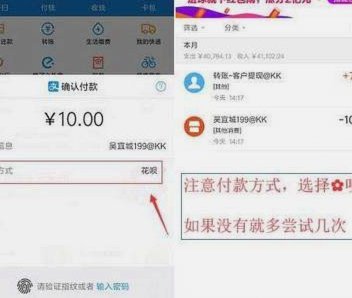
值得注意的是,“如提现”并非适用于所有情况。“如提现”通常仅在满足一定消费金额、信用评估达到一定标准、以及用户符合支付宝的风险控制要求的情况下才能使用。支付宝会根据用户的消费习惯、还款记录、以及其他相关信息,对用户的信用等级进行评估,从而决定是否允许用户进行“如提现”操作。 频繁或大额的“如提现”操作,可能会导致用户的信用等级下降,甚至被限制使用花呗和“如提现”功能。 因此,用户在使用“如提现”功能时,需要理性消费,遵守支付宝的规则,才能更好地享受这项便捷的服务。 支付宝通过“如提现”这一功能,不仅为用户提供了便捷的资金流动性解决方案,也提升了支付宝在用户生活中的粘性和价值。
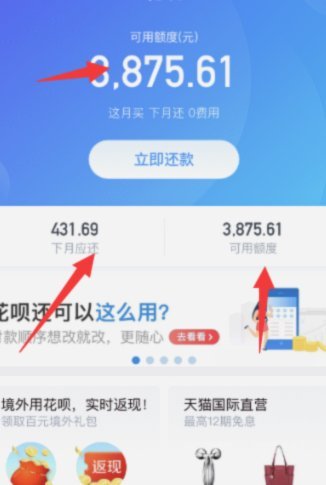
“如提现”机制的背后,更深层次的体现了支付宝对用户体验的持续优化。 传统银行业“提现”流程通常需要银行的审核和转账时间,而“如提现”则大大缩短了资金流通的时间,让用户可以更快地获得资金,并在消费时获得更多的灵活性。这种即时性不仅提升了用户的消费体验,也刺激了消费的增长,对整个零售行业产生了积极影响。同时,支付宝对“如提现”功能的持续优化,也体现了其对金融科技的探索和创新,为未来的支付方式提供了新的思路和模式。 支付宝一直在努力平衡用户需求、商家利益、以及自身风险控制之间的关系,并用“如提现”这一功能,成功地实现了这一平衡。
未来,“如提现”功能可能会进一步完善,例如,引入更精细化的风险控制机制,提升用户体验,并与更多的商家合作,提供更丰富的消费场景。支付宝将继续关注用户反馈,不断优化“如提现”功能,使其更加安全、便捷、实用。 同时,这种“如提现”模式的理念也可能被借鉴到其他金融服务领域,例如,小额贷款、理财产品等,从而为用户提供更全面的金融服务体验,推动金融行业的创新发展。 支付宝的创新精神,将持续影响着支付行业的未来发展方向。
相关文章
如何有效利用你的信用卡额度?
便荔卡是一种常见的信用卡产品,持卡人常常会遇到如何有效利用卡内额度的问题。首先,理解便荔卡额度的具体含义非常重要。额度是指银行授予持卡人在一定期限内可使用的信用限额。要借出这部分额度,持卡人需首先了解...
行套:揭秘网络社会中的“不道德”行为
“行套”一词并非一个广泛使用的正式术语,但在网络用语中却拥有特定的含义。它常被用来指代一种行为模式——即为了达成某个目的而利用他人、牺牲他人利益的行为。这种行为往往在追求个人或团体的利益时显得比较直接...
警惕花呗分期套现陷阱
近年来,随着互联网金融的快速发展,“花呗”这一消费信贷产品迅速普及开来。它以便捷的分期付款方式为用户提供了购物和支付便利,尤其受到年轻消费者的喜爱。然而,在享受便利的同时,也催生了一些灰色地带,比如“...
花呗:从“爽约”到精细化金融服务
花呗的当前态势,已然脱离了早期信用扩张的纯增长叙事,进入了一个复杂的存量博弈与风险精细化管理的新阶段。宏观经济周期下行带来的消费者观望情绪和监管趋严的环境,迫使该信贷产品从单纯的“消费冲动支付工具”向...
美团月付提现多久到账
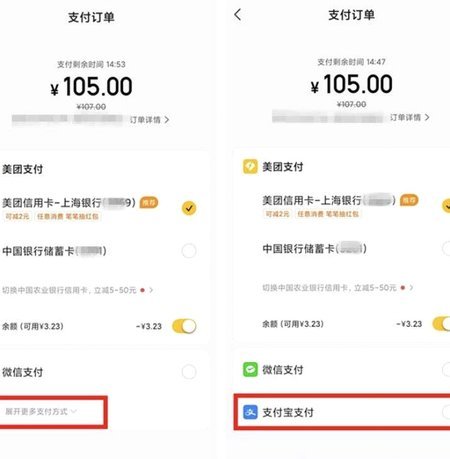
美团月付取现金功能自推出以来,迅速吸引了大量用户的关注。该服务旨在为用户解决燃眉之急,提供便捷的短期资金周转方式。然而,在申请并成功获得美团月付取现后,许多用户都关心着这笔钱何时能够真正到账。 首先...
美团月付取现二维码还能用吗
美团月付取现二维码的消失,并非一个简单的功能移除,而是美团支付策略调整、合规压力以及用户体验优化等多重因素共同作用的结果。早期,美团为了方便用户资金周转,推出了月付取现功能,允许用户通过扫描二维码将月...