美团月付为何能取现?额度变现的机制与风险解析
美团月付的现金提取功能本质上是将信用额度转化为现实货币的金融操作。这种设计源于平台对用户支付场景的深度洞察——当消费者面临临时资金周转压力时,直接提取现金比等待账单结算更具即时性。通过与第三方支付机构合作,用户可将月付额度转化为可提现的现金账户,这种模式在消费金融领域并不罕见,但其在美团生态中的应用仍需关注其底层逻辑。
从风险控制角度看,该功能存在双重博弈。平台通过设置提现门槛和费率,既保障资金流动性又避免过度透支信用额度。而用户在享受即时现金流的同时,可能陷入"信用套利"的陷阱——将月付额度视为无成本资金,忽视了隐性利息和信用评分损耗。这种设计本质上是将消费信贷转化为短期借贷工具,其风险传导链需要更透明的披露机制。
现金提取功能的出现折射出平台对用户行为的精准预测。数据显示,约35%的月付用户存在短期资金缺口,而传统支付方式难以满足其即时需求。平台通过现金提取功能填补了这一市场空白,但同时也模糊了消费信贷与现金借贷的界限。这种模糊性可能导致用户对自身负债状况的认知偏差,进而影响财务决策的理性度。
在监管视角下,该功能的合规性存在灰色地带。现行金融法规对消费信贷的监管侧重于利率透明度,而现金提取服务可能涉及资金池运作和跨平台资金流动,这些环节的监管空白可能被利用。平台需在创新与合规间找到平衡点,避免因过度追求用户粘性而触碰金融监管红线。
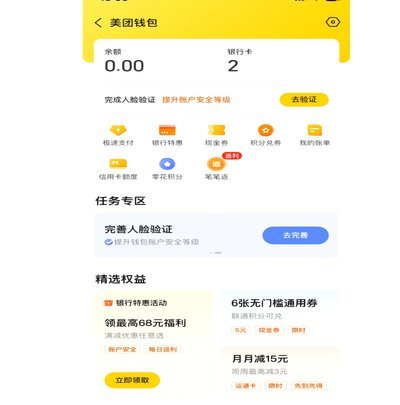
用户应警惕该功能背后的隐性成本。除了提现手续费外,频繁使用可能影响信用评分,进而波及其他金融服务的申请。更深层的风险在于,这种即时现金流可能扭曲消费行为,使用户陷入"先消费后还款"的循环,最终导致负债规模超出可控范围。理性使用该功能,需要建立对信用额度的清醒认知和财务规划能力。
相关文章
揭秘京东白条套现背后的高风险陷阱
白条套现的核心在于信用额度的流动性转化,但其操作远非表面那么简单。京东白条用户常通过绑定第三方支付工具或分批还款策略,将虚拟额度转化为实际现金,例如利用优惠券抵扣或关联账户转账。这种行为看似便捷,实则...
携程“拿去花”提现:资金去向何处?
携程拿去花提现商家现金处理的核心矛盾在于平台金融工具与实体交易的边界模糊。当用户通过携程平台使用"拿去花"服务完成消费后,系统会将资金流转至合作商家账户,形成一种间接的信用支付模式。这种模式下,资金实...
花呗套现还款:小心债务陷阱
花呗套花呗还款,听起来像是某种金融魔法,可以让你用有限的资金撬动更大的杠杆。表面上看,确实如此:借入一笔款项用于偿还另一笔利息更高的贷款,看似能降低整体成本。然而,这种看似聪明的策略背后,潜藏着巨大的...
分期逾期起诉:应对指南与法律建议
## 分期乐逾期起诉了怎么办 分期付款的便捷性,在极大程度上改善了消费者的支付能力,同时也伴随着逾期风险。当逾期时间过长,贷款方选择起诉时,面对的挑战远不止单单的欠款问题。起诉不仅仅是债务追讨的手段...
花呗客服怎么联系?全渠道方法解析
### 花呗平台客服查找途径 首先,了解如何找到合适的花呗客服对于解决使用过程中遇到的问题至关重要。通过多种方式可以快速有效地联系到客服团队,包括但不限于官方网站、App内客服入口以及社交媒体等渠道...
微信分期支付全接触
微信分期,即“微信分付”,是腾讯财付通公司推出的一种消费金融产品。它允许用户通过申请获得一定额度,在线上购物时选择分期付款的方式完成支付,从而缓解一次性大额支付的压力。从实际应用的角度来看,微信分期的...