这些方式不可行
所谓“分付提现”,本质上是对信贷产品底层逻辑的误读。分付自设计之初就锚定在消费场景,资金流向被严格限定于商户支付闭环,而非个人自由支配的现金池。用户将信用额度等同于可提取存款,混淆了授信与借贷的物理边界。金融产品的设计从来不是为用户的操作习惯让步,而是通过场景约束来降低违约概率。当需求脱离实体交易时,产品本身的防套现机制便会全面激活,所谓的提现通道在合规框架下根本不存在。认清这一点,是理性使用信贷工具的第一步。
风控系统的底层逻辑决定了任何试图绕过场景限制的行为都会留下数据痕迹。分付的额度审批依赖于微信支付的多维画像,资金发放后若出现非消费类的异常流转,算法会立即标记为高风险操作。平台对套现行为的拦截并非单纯的技术封锁,而是基于监管要求的合规底线。用户若通过虚构交易、虚假商户或第三方接口强行转换资金形态,不仅会触发额度冻结与利率上浮,更可能因违反用户协议承担违约责任。信用体系的维护从来不需要灰色手段来试探边界。

市场上流传的代提渠道往往披着技术外衣,实则构建在信息倒卖与违规清算之上。这类服务通常要求用户提供账号密码、人脸识别甚至身份证照片,资金流转路径经过多层空壳账户清洗,最终抽走的不仅是手续费,还有个人的金融身份数据。一旦上游商户被监管查处,关联用户的交易记录会被同步列入黑名单,导致后续所有信贷产品拒批。以短期流动性换取长期信用破产,是极端不划算的风险置换。
真正需要现金周转时,应直接匹配具备取现功能的持牌信贷产品。银行消费贷、信用卡预借现金或正规平台的备用金类工具,其费率透明且资金用途可追溯,完全能够覆盖临时性资金缺口。分付的价值在于为日常支出提供柔性缓冲,而非替代传统借贷通道。建立清晰的负债结构认知,区分消费型授信与周转型借款的使用场景,才能避免陷入以贷养贷的循环。金融工具的正确打开方式,永远是让资金流向服务于真实需求,而非被额度数字牵着走。
相关文章
得物提现需要手续费吗
在研究得物平台的交易逻辑时,很多用户容易陷入一个认知误区:认为商品成交价即是最终入账的净利润。事实上,资金从交易达成到最终进入个人银行卡的整个链路中,存在着多层级的成本损耗。理解“提现手续费”这一问题...
花呗:从“爽约”到精细化金融服务
花呗的当前态势,已然脱离了早期信用扩张的纯增长叙事,进入了一个复杂的存量博弈与风险精细化管理的新阶段。宏观经济周期下行带来的消费者观望情绪和监管趋严的环境,迫使该信贷产品从单纯的“消费冲动支付工具”向...
得物余额获取全攻略:详解签到、交易与社交奖励机制
得物平台的余额积累机制与用户行为深度绑定,其核心逻辑在于通过持续性互动构建用户黏性。平台将签到、内容创作、社交裂变等行为转化为可量化的积分体系,用户每日登录后可获得基础积分,连续签到天数增加则触发阶梯...
携程拿去花额度如何提现?详细的操作步骤与注意事项
### 携程拿去花额度提现步骤 携程的“拿去花”功能为用户提供了灵活的资金使用方式,尤其在旅游消费场景中,它充当了一种虚拟信用卡的角色。用户可以通过绑定银行卡,将资金转入拿去花账户,再用于预订酒店、...
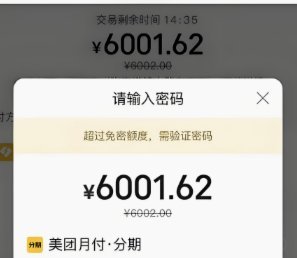
美团月付:商家能“看”到钱吗?
美团月付的取现行为本质上是用户将信用额度转化为现金的金融操作,这一过程涉及平台、用户与商家三方的权责边界。从技术实现层面看,美团的支付系统采用分层架构设计,商家端仅能获取交易金额、时间及订单号等基础信...
商家秒抢二手好货
羊小咩回收平台的“商家秒到30”现象,折射出二手交易市场数字化转型的深层逻辑。该平台通过算法匹配与实时竞价系统,将传统回收流程中的信息不对称问题转化为可量化的效率指标。当商家在后台看到“30”这一数字...