如何有效利用京东白条周转资金
京东白条本质上是一个短期的消费信贷额度,其设计初衷并非提供传统的现金提取服务。用户必须深刻理解这一金融属性:白条背后的每一笔交易,都是一次消费行为的延伸,而非余额的透支。因此,谈及“提取现金”,更准确的表述应聚焦于“最大化信用资金的周转效能”和“将账面信用转换为实际生活购买力的闭环操作”。专业角度来看,白条的价值在于其支付的灵活性和短期的信贷支持,真正的策略核心在于管理信贷的生命周期,避免将其误用为弥补现金流缺口的蛮干方式。掌握其运作原理,才能将其转化为高效的消费工具,而非高成本的财务负担。
深入分析白条的利用路径,高效率的现金周转并非指直接提取,而是通过高价值、即时需求类的商品消费来实现资金的“内循环置换”。例如,当用户面临一笔周期性的大额支出,且短期内现金流紧张时,利用白条分期支付大件耐用品,本质上是利用信贷期限成本来平摊现金的支出压力。更进一步,用户应关注那些支持白条支付的生态性场景,如会员年费、电子票务预购或高价值服饰的购买。这些消费场景不仅确保了白条资金的有效消耗,同时也帮助用户在最短的支付周期内完成资产的获取,从而将信贷周转期转化为实体资产的持有期。
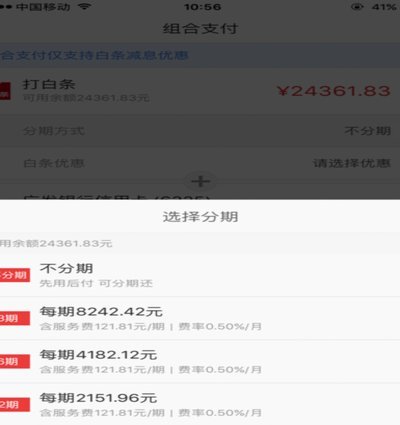
高效管理白条,其关键在于建立一套严密的财务周转模型。这涉及对信贷天期和循环利息的精确计算。用户不应仅仅将白条视为“免费的消费额度”,而是将其视为一个带有明确成本的、高灵活度的短期贷款工具。最佳的周转策略是利用信贷窗口期进行小额、分散的支付,持续累积未还款余额,直至达到某一临界点。一旦接近偿还期,则必须提前规划下一笔收入来源或寻找支付折扣机会,以确保在白条的最高利率成本介入前完成全额清零,从而保持信用额度的健康循环和利用最大化。
除了基础的消费支付,专业用户应关注白条在“资金垫付”和“跨界支付”中的潜在作用。在某些需要即时支付大额定金或购买需跨平台支付的票务时,白条可以作为一个临时的现金垫付工具。这要求用户具备对不同支付平台和商家信用额度限制的了解。它允许用户在没有可用银行卡资金的情况下,仍然能够完成商业交易,从而维持生活的运转和商业活动的连续性。这并非简单的“拿钱”,而是通过信贷工具维持生活和经济运转的“信用信用力度的延伸”。
综上所述,对于任何想要最大化白条价值的用户,核心认知必须从“提取现金”转向“优化资金周转成本”。这要求用户成为一名合格的“信贷资产管理者”,而非简单的“消费者”。成功的操作链条是:需求识别 $\rightarrow$ 评估信贷成本 $\rightarrow$ 选择最小周转期支付 $\rightarrow$ 完成消费并获得实际商品 $\rightarrow$ 在最短周期内偿还本金。只有将这个流程作为一个系统化的财务模型来理解,白条额度才能真正发挥出其作为灵活资金支水的专业效用,实现消费力的最大化利用。
相关文章
得物2888补贴能提现吗?解析其真实价值
在当前复杂的电商补贴生态中,探讨“得物2888补贴能否提现”这一问题,本质上是跨越了支付功能边界,直指平台经济补贴机制的核心运行逻辑。从金融科技和交易链路的角度审视,补贴机制从来都不是一次性可兑现的现...
如何轻松从分期乐提取现金额度?
分期乐是一款由三六零集团提供的消费金融产品,用户可以通过分期形式购买商品或服务。若想从分期乐中提取现金,通常需要遵循以下几个步骤: 首先,了解提现条件。一般来说,分期乐平台会要求借款人达到一定的信用...
美团月付取现二维码还能用吗
美团月付取现二维码的消失,并非一个简单的功能移除,而是美团支付策略调整、合规压力以及用户体验优化等多重因素共同作用的结果。早期,美团为了方便用户资金周转,推出了月付取现功能,允许用户通过扫描二维码将月...
便荔卡包取现额度如何高效利用
便荔卡包取现额度的使用本质上是金融工具与消费场景的精准对接。用户在激活额度后,需通过绑定的支付渠道完成资金流转,这一过程涉及账户验证、额度分配及实时清算三个核心环节。系统会根据用户历史交易数据动态调整...
分付提现费用解析
分付提现手续费的隐性成本结构 分付提现手续费并非简单的固定费率,其计算逻辑往往嵌套多重变量。例如,部分平台会根据提现金额的倍数阶梯式收费,小额提现可能收取固定费率,而大额提现则可能触发比例费率。这种...
微信分付变现金如何还款
在移动支付时代,微信分付作为一种便捷的分期付款工具,逐渐成为用户日常消费的重要选择。然而,部分用户可能会遇到需要将分付额度转化为现金的情况,这种操作虽然灵活,但也伴随着还款的压力和风险。 首先,套现...