分期乐被拒?这其实是“风险”
分期乐被拒的核心矛盾在于信用评估模型与用户实际财务状况的错位。平台通过大数据构建的风控体系,本质上是将用户消费行为转化为可量化的风险指标。当申请者负债率突破系统阈值时,算法会优先触发拒绝机制。这种设计逻辑源于金融行业普遍存在的"风险溢价"原则——平台需要通过拒绝部分用户来保障整体资金安全。值得注意的是,部分用户可能误将"被拒"视为信用污点,而实际上系统拒绝更多反映的是风险权重的动态调整,而非个人信用资质的永久性贬损。
还款能力评估维度往往被用户低估其复杂性。平台不仅考量月收入水平,更深入分析收入稳定性、消费波动性及资产流动性。例如,某用户月收入8000元但存在3笔信用卡分期,系统会计算其月均还款压力是否超出收入的35%警戒线。这种多维评估模型使得单纯提升收入或增加负债并不能直接改善通过率,反而可能因负债结构恶化导致风险评级下调。
风控策略的迭代升级正在重塑用户通过率的底层逻辑。近年来平台持续优化机器学习模型,将用户社交关系链、消费场景特征等非传统数据纳入评估体系。某用户因频繁更换手机号导致运营商数据断层,或因消费场景集中于高风险商户而被系统标记为异常,这些隐性因素都可能触发拒绝机制。这种从单纯财务数据向行为数据延伸的风控策略,使得用户需要更全面地优化数字足迹。
申请材料的完整性与准确性常被忽视作为关键影响因素。平台系统会自动校验学历证明、收入证明等材料的逻辑一致性,例如某用户提供的月收入证明与社保缴纳记录存在20%的差异,系统会判定为信息失真并拒绝申请。此外,部分用户因未仔细阅读协议条款,导致勾选的分期方案与实际可承受额度存在偏差,这种信息不对称同样会引发系统拒绝。这些细节层面的疏漏往往比信用评分本身更具决定性。
相关文章
新消费金融模式解读
“白条秒到”是电商平台与金融机构合作推出的信用支付工具,其核心逻辑在于将传统贷款流程压缩至分钟级完成。用户在购物时选择该服务,系统通过大数据实时评估信用资质,无需人工审核即可完成资金划转。这种模式突破...
得物2888补贴能提现吗?解析其真实价值
在当前复杂的电商补贴生态中,探讨“得物2888补贴能否提现”这一问题,本质上是跨越了支付功能边界,直指平台经济补贴机制的核心运行逻辑。从金融科技和交易链路的角度审视,补贴机制从来都不是一次性可兑现的现...
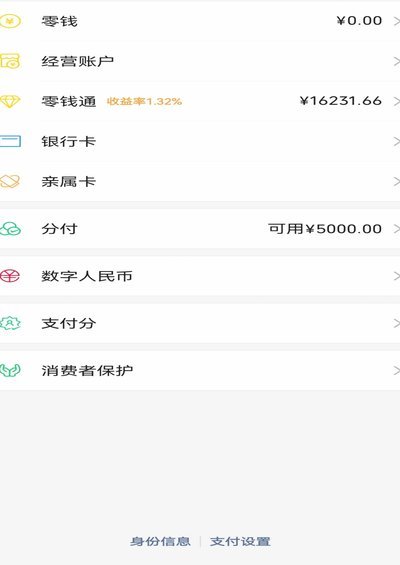
微信分付取现,平台能看到吗?
微信分付作为一种信用支付工具,为用户提供了一种便捷的消费方式。然而,当用户选择通过商家进行分付取现时,“平台是否能看到这一操作”成为很多人关心的问题。实际上,微信支付体系中确实存在相应的数据记录与监控...
得物分期付款详解
在得物平台购物时选择分期付款,实际上是通过与合作的第三方支付机构或金融机构进行信用分期的方式完成支付流程。具体操作上,消费者在下单后会在结算页面看到“分期付款”的选项,可以选择将总价款分2至12期支付...
分期乐:灵活还款,风险管控
提现还款功能的推出,本质上是平台对资金流动性管理的主动回应。分期乐通过将用户账户中的可提现额度与还款计划绑定,构建了资金闭环的底层逻辑。这种设计既满足了用户临时资金周转的需求,又通过强制性还款规则规避...
信用枯竭下的生存突围
面对“借不到”的窘境,首先要意识到这并非单纯的流动性短缺,而是你所处的信用生态系统向你发出的断裂信号。当原本的资金链条不再响应你的诉求,本质上是债权人对你个人或企业信用评级的集体性下调。这种拒绝行为反...