分期乐还款额度申请与信用优化
分期乐还款额度的获取,本质上是一场平台对用户个人信用风险模型的深度评估。它绝非简单的提交表格就能定论,而是建立在一套复杂的、涉及收入稳定性、消费习惯和历史 repayment 行为交织的动态画像之上。要实现最大限度地提升申请成功的概率与额度的上限,核心思路必须从“如何按流程走”升级为“如何通过可观测的行为数据优化你的信用评分”。系统衡量的是你履行财务义务的能力,而非单纯的支付意愿。用户需要关注的重点包括:完善并维护稳定的第三方资金流转记录(如工资、房租),确保这些收入来源与平台生态有良性互动关系;同时,定期使用小额分期功能进行“信用预热”,但不宜过度透支,保持账单和分期还款之间的利用率处于一个健康、适中的区间。持续的、合规的小规模循环信贷行为,才是向平台发送的最强信号:你是一个稳定且可信赖的用资方。
在实际操作层面上,申请流程绝不能仅停留在点击“提交”这一动作。用户必须从“填表者”心态转变为“信用优化师”心态。首要任务是预先进行资产和信息的全面梳理与补全。这包括确保绑定的银行账户活跃度高、资金流水异常规律,并且所有关联身份信息(如工作地点变动记录、职业稳定性)都保持最新且可查。其次,提交资料时应主动提供能够佐证你财务稳定性的辅助证据链条,例如连续月份的工资条,或是与主业相关的合同证明。切忌在刚开始具备初步额度认知后,立即进行高风险、大金额的尝试性消费,这会被系统识别为“急需资金”或“冲动借贷”,极大地拉低你的风险系数。稳步、匹配自身实际偿付能力范围内的申请才是关键。
更深层次而言,高效管理分期乐额度需要的认知,是理解信贷资产的周期性与利用率控制艺术。一旦获得初始分期额度后,切勿将其视为无限资源,必须视作一次可供调动的“弹性财务储备”。最佳实践不是追求将所有额度全部用满,而是维持一个动态的信用周转环。这意味着在即将偿还一笔较大账单时,如果可以提前使用部分小额分期功能来平滑资金压力,反而有利于重建平台对你风险画像的积极认知。利用率管理的核心原则是“不超前、不突变”:即保持每一次欠款与收入进场的节奏感同步,让系统看到一个平稳可预期的偿还周期曲线,而不是出现突然的巨大负债峰值。
最后,维持和扩大分期乐额度的最高阶技巧在于维护其生态系统中的信誉价值。信用记录并非一锤子买卖,而是一个持续累积的指数模型。这意味着每一次逾期——哪怕只是轻微的几天延误或小金额未及时结清——都会被平台作为重要的负面权重输入,影响未来所有的评级迭代。因此,最佳策略是将分期还款视为一种高于信用卡账单管理的“生活财务纪律”。除了按时还款,还款的行为规范性,如是否提前几天进行全额还本(体现强烈的偿还决心),也构成了积极的信贷行为样本。真正资深的用户,其目标不是获取最大的单笔额度,而是构建一个能够自我调节、抗风险能力极强的信用循环体系。
相关文章
如何提升鹿优选提现额度
鹿优选提现额度的提升,是每位用户关注的重点。首先,了解如何有效增加提现额度的关键在于用户的活跃度和信用评估。平台通常会根据用户的交易记录、活跃度以及历史表现来决定可提现的金额上限。 其次,积极参与平...
美团月付:如何灵活管理和使用
近年来,随着互联网支付方式的普及,“美团月付”作为一种新的消费模式受到了不少用户的青睐。它允许用户以分期的方式使用美团平台上的服务和商品,减轻了一次性付款的压力。然而,有些用户可能遇到了如何提取“美团...
花呗生活号支付安全吗?
随着移动支付的普及,人们越来越依赖于各种便捷的应用程序来完成日常交易。花呗生活号支付便是支付宝推出的一项服务,在购物、餐饮等多个场景中得到了广泛应用。然而,对于一些用户而言,“花呗生活号支付是否是正规...
分期购物“套路”:如何“套”到额度?
来分期购物额度能否“套出来”,实际上是一个在消费金融领域被广泛讨论却缺乏明确答案的问题。它远不止于一种简单的“借钱”方式,而是一个复杂的信用评估、风险管理和营销策略的结合体。从我的经验来看,银行和消费...
得物提现:手把手教你绑定银行卡
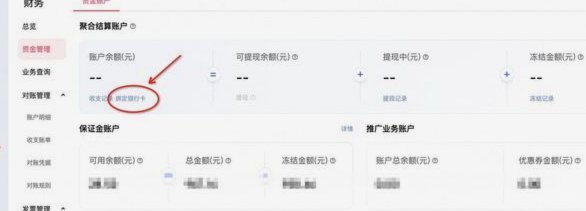
要想顺利实现得物APP中的提现操作,首先需要确保你的银行卡信息已经正确无误地填写在得物账户中。进入“我的”页面后,选择“钱包”,然后点击右上角的“+”号,添加银行卡信息。务必保证所输入的信息准确无误,...
分期乐逾期还款如何自救?
分期乐逾期无力偿还,并非单纯的财务困境,而是一种深层的人性弱点暴露。大部分消费者在选择分期付款时,最初的乐观情绪和财务规划,往往在面临实际的收入压力、突发的意外开支、或者更诱人的消费选择后,迅速崩塌。...