白条取现会上征信吗?解析详细机制
白条取现的征信记录机制与传统信贷存在本质差异。作为蚂蚁集团推出的消费信贷产品,白条本质上属于信用支付工具,其资金流转路径与银行信用卡存在显著区别。当用户通过白条进行现金提取时,系统会将该行为转化为一笔消费交易记录,但并未直接接入央行征信系统。这种设计源于白条的业务模式定位——其核心是消费分期而非传统借贷,因此在征信记录层面遵循不同的规则框架。
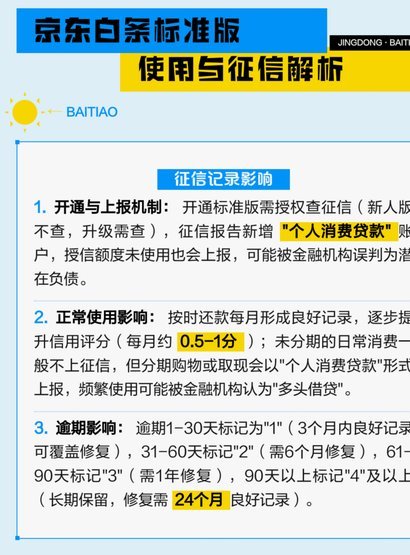
征信系统的运作逻辑决定了取现行为的记录方式。央行征信系统主要收录的是金融机构的借贷交易数据,而白条作为互联网消费金融产品,其数据归集主要依赖第三方征信机构。当用户通过白条取现后若出现逾期,系统会将该笔交易转化为信用违约记录,但这一过程需要经过复杂的数据上报和审核机制。值得注意的是,部分金融机构与第三方征信平台存在数据共享协议,这可能导致取现行为间接影响用户的综合信用评分。
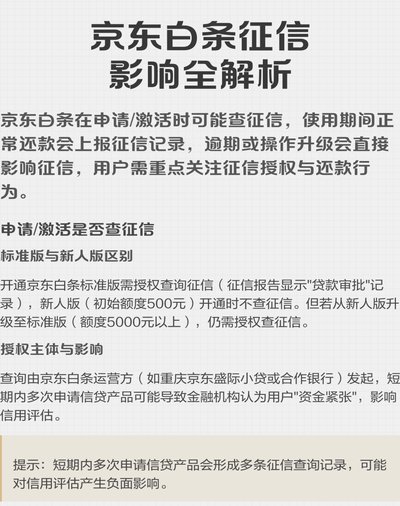
征信记录对用户的影响呈现多维特征。从信用评分维度看,频繁取现可能被解读为资金流动性压力信号,进而影响信用评级。但具体影响程度取决于数据权重分配机制,不同金融机构对取现行为的敏感度存在差异。在征信报告中,取现记录通常以"消费分期"或"信用支付"形式呈现,与传统贷款记录形成区分。这种差异化处理既保障了金融系统的稳定性,也维护了用户的信用权益。
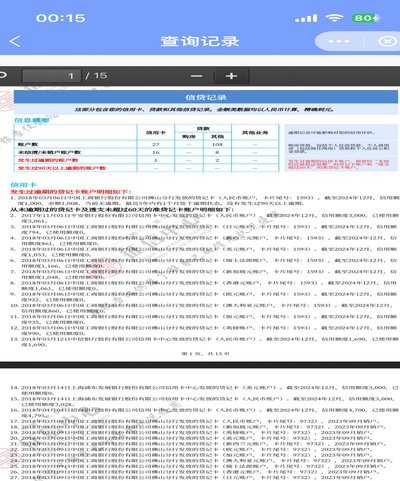
用户对征信记录的认知常存在误区。部分人误认为取现行为完全不产生征信影响,实则该行为可能通过间接途径影响信用评估。例如,当用户通过白条取现后用于偿还其他贷款,这种资金链的关联性可能被征信系统捕捉,形成交叉影响。此外,部分金融机构将取现行为纳入信用评分模型,作为评估用户还款能力的参考指标。这种设计既反映了金融风险防控的精细化趋势,也提示用户需审慎管理资金使用行为。
征信记录的管理需要用户建立系统性认知。建议用户定期查询征信报告,关注取现记录的呈现方式及数据更新周期。对于存在资金周转需求的用户,可优先选择与征信系统直接对接的金融产品,以获得更透明的信用评估。同时,应避免将取现行为与信用违约直接挂钩,理解不同金融产品的数据归集规则,从而制定更科学的信用管理策略。这种主动认知不仅能降低征信风险,也有助于提升个人金融素养。
相关文章
分付套路:技术漏洞背后的灰色产业链
分付作为信用支付工具的底层逻辑,本质上是平台基于用户画像和行为数据构建的动态授信模型。其额度核定依赖于多维数据交叉验证,包括消费频次、还款记录、社交关系链等非传统金融指标。这种设计初衷在于降低普惠金融...
拿去花背后的权力游戏
“拿去花哪里可以套”——这句话,表面上看似是对某人或某事不屑一顾的轻蔑,实则蕴含着复杂的社会心理和权力动态。它并非简单的“无视”,而是对特定社会规范、价值观、甚至某种权力结构的挑战与反讽。要理解其深层...
花呗套现:成本与信用风险
借用花呗进行大额“套现”行为,从金融结构的角度审视,其核心问题绝非简单的“多少钱”,而是对信用额度这一潜在资源的结构性透支与成本转移。首先需要彻底厘清一个概念:花呗本质上提供的是一个周转资金的支付入口...
“套花呗”:消费信贷还是盲目投资陷阱?
“套花呗”这个概念,近年来在消费金融领域引发了广泛讨论。简单来说,它指的是通过使用花呗进行消费,并将消费产生的账单按期分期还款,同时又利用花呗的杠杆进行其他投资或消费,从而追求更高的收益回报。这种行为...
2万资金如何规划?实现财富增值与安全管理指南
“便荔卡2万怎么套出来”这一问题,并非单纯的货币套现方案,而是对个体财务状况、风险承受能力、以及投资策略的深度剖析。将这2万“便荔卡”——假设它们代表着20万人民币的资产——“套出来”,需要理解其价值...
得物提现要交手续费吗?
随着线上支付和金融产品的普及,越来越多的消费者选择通过得物这样的平台进行交易。对于用户来说,了解提现手续费的具体情况是非常重要的。首先,我们需要明确的是,得物作为一家专注于潮流商品销售和服务的平台,并...