花呗额度能分享给其他账户吗?用法和限制全了解!
花呗额度的共享机制,对于习惯使用花呗支付的用户来说,无疑提升了生活和消费的便利性。然而,将其共享给名下其他账户,并非简单的复制粘贴操作,而涉及到风险控制、账户安全以及银行自身的风控策略。理解花呗额度共享的本质,能够帮助用户在享受便捷的同时,避免不必要的麻烦。核心在于,花呗并非设计成一个可以无限制地转移资金的工具,而是着重于用户个人的消费习惯和信用评估。因此,分享额度并非直接将总额转移,而是基于用户已有的信用状况,允许一定程度的“虚拟可用额度”在其他账户上使用,这个额度的大小和使用权限,受到花呗系统和银行的风控算法严格控制。
具体到操作层面,花呗支持将额度分享给“常用支付账户”功能,但这并非完全意义上的“分享”。实际上,用户在关联的常用支付账户上,可以进行花呗支付,而花呗系统会根据用户的消费行为和信用评分,自动为该账户分配一部分“虚拟可用额度”,这个额度并非直接属于其他账户,而是花呗系统在用户授权下,在其他账户上进行支付操作的保障。 重要的是,这种“虚拟可用额度”的使用存在严格的限制,例如支付限额、交易频率、支付用途等,这些限制都基于花呗系统对用户的风险评估。 此外,分享权限也有限制,通常只能分享给已关联的常用支付账户,且无法随意更改或取消分享,以确保资金安全。
对于想要更灵活地控制分享权限的用户来说,可以考虑利用花呗的“消费分期”功能。虽然消费分期不直接“分享”额度,但它允许将大额消费划分为多期支付,从而在一定程度上减轻其他账户的资金压力。同时,用户可以设置分期还款计划,并在每个周期自动扣款,避免逾期影响信用记录。 这种方式,更像是对整体资金使用的“规划”,而非简单的额度“分享”。 值得注意的是,花呗在发放额度时,会对用户的交易记录、消费习惯、账户活跃度等因素进行综合评估,从而确定额度的大小和使用权限,这说明花呗更注重的是用户自身的信用风险,而非单纯的账户数量。
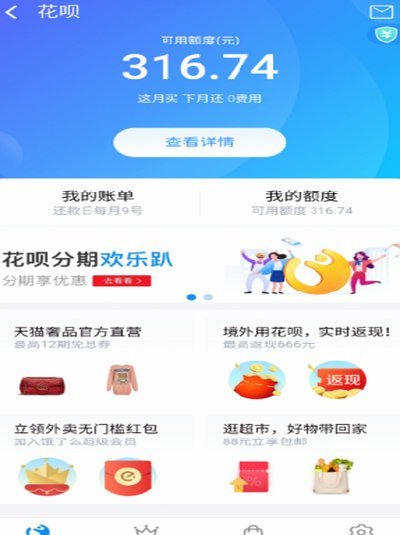
最后,花呗额度分享的风险管理至关重要。用户需要充分了解花呗的风险控制措施,并谨慎地进行分享操作。频繁的额度使用、超出正常消费范围的交易、以及在不信任的账户上使用花呗,都可能触发银行的风险警示甚至冻结账户。同时,要时刻关注花呗App的通知,及时了解账户状态和风控信息。 花呗的额度共享机制,本质上是基于信任和风险控制的考量,用户需要理性看待,并承担相应的责任,才能真正享受花呗带来的便捷与优惠。 持续的信用管理,是对花呗额度共享安全保障的根本。
相关文章
海鸥花呗:适合你的信用解决方案吗?
### 海鸥花呗平台怎么样:灵活的信用解决方案,但并非完美 如果你正在寻找一种灵活的信用解决方案,海鸥花呗或许值得你关注。作为一个专注于消费金融的平台,它试图在传统银行的贷款产品和支付宝、京东白条等...
便荔卡包取现额度解析:如何平衡安全与流动性
便荔卡包的取现额度设计本质上是金融风险控制与用户需求的博弈产物。银行或支付平台通过算法模型对用户信用评分、消费行为、收入水平等维度进行交叉验证,最终确定可提现金额。这种动态调整机制既保障资金安全,又避...
花呗套现3万的风险与法律后果
近期,“花呗套现”成为网络热议话题之一,尤其围绕“套现3万是否会被警察抓”这一问题,不少用户表达了疑虑。首先,需要明确一点,使用花呗进行套现,实际上是在违反了金融服务平台的使用规则和法律条款。具体来说...
花呗客服怎么联系?全渠道方法解析
### 花呗平台客服查找途径 首先,了解如何找到合适的花呗客服对于解决使用过程中遇到的问题至关重要。通过多种方式可以快速有效地联系到客服团队,包括但不限于官方网站、App内客服入口以及社交媒体等渠道...
分期乐额度能套现吗?揭秘其中的风险与合规用款建议
分期乐的核心定位是消费金融场景工具,其额度设计始终围绕真实消费闭环展开。所谓“套出来”的诉求,往往源于对平台资金流动规则的误读。平台通过商户合作与交易验证机制,将资金直接定向支付至合作商家,这一架构并...
得物佳物分期提现技巧:高效提取资金的方法
得物佳物分期是一种创新的购物方式,让用户可以先享受商品带来的便利与乐趣,再逐步偿还购买款项。对于消费者而言,了解如何有效地管理和提取通过得物佳物分期获取的资金是至关重要的。首先,明确提现的前提条件至关...