提升羊小咩消费额度的正确方式
近年来,随着消费金融的普及,“羊小咩”这类消费额度成为越来越多用户的选择。关于“羊小咩消费额度可以刷出来吗”的疑问,从技术角度分析,答案是明确且否定的——正规金融机构或平台不会允许用户通过非官方途径增加自己的信用额度。然而,这一话题背后涉及的是消费者对于金融产品的理解和操作。
首先,信用额度的确定基于严格的风控模型和算法,不仅考量用户的收入、负债情况,还结合其行为习惯等多方面因素。任何试图“刷”出更高额度的行为不仅无效,更可能对个人信用记录产生负面影响。因此,正规渠道提供的消费额度是经过精确计算的结果,不可能通过非正式手段获取。
其次,在合法合规的前提下,提升“羊小咩”或其他平台的消费额度有几种合理的路径。一是按时还款,保持良好的信用记录;二是增加收入证明或提供额外担保材料;三是使用该平台的分期付款功能并按期完成支付以展示良好还款意愿和能力。
总之,“羊小咩”的消费额度是基于用户个人信用状况综合评估的结果,并非可以轻易“刷出”或改变。对于消费者而言,理解自身金融产品特点、合理规划消费才是明智之举。
相关文章
桃多多提现攻略:轻松几步搞定提现流程
近年来,随着移动支付和在线金融的普及,“桃多多”作为一种新兴的消费模式逐渐走入大众视野。用户在“桃多多”平台上购买商品时可以获得相应的桃子积分,当积累到一定数量后,便可以通过一定的流程进行提现。以下是...
入口与取款详解
## 深度解析拍拍用借款入口及取款流程:用户指南与风险提示 大多数用户通过拍拍网(PPWai)的借贷服务,实际上是借助其聚合平台接入多家金融机构提供的贷款产品。要找到“拍拍用借款入口”,并非单一入...
得物提现需要手续费吗
在研究得物平台的交易逻辑时,很多用户容易陷入一个认知误区:认为商品成交价即是最终入账的净利润。事实上,资金从交易达成到最终进入个人银行卡的整个链路中,存在着多层级的成本损耗。理解“提现手续费”这一问题...
1. 消费贷套现的高阶技巧
消费贷套现的核心逻辑在于重构资金的时间价值。当借款人通过分期付款或循环额度获取资金后,需精准计算每笔贷款的现值与未来还款义务的贴现率。例如,某平台年化利率12%的消费贷,若通过短期周转可将实际资金成本...
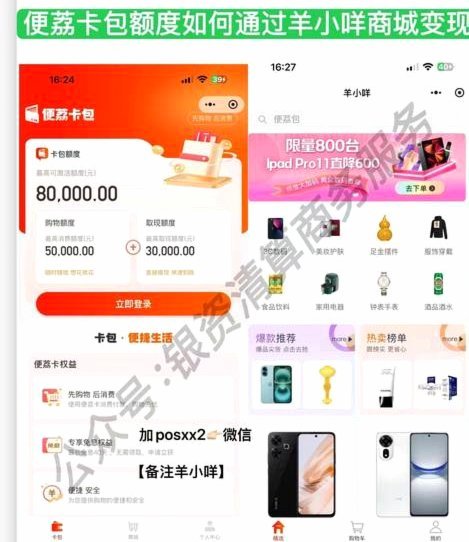
羊小咩便荔卡提取技巧全解析
在当今快节奏的生活中,日常用品已经成为我们组织生活、记录重要信息的重要工具。羊小咩便荔卡作为一种高效便捷的贴纸形式,不仅美观实用,更是现代人记忆与规划的得力助手。它通过简洁的设计和灵活的功能,帮助用户...
微信分付能提现到银行卡吗?
微信分付是一种灵活的消费信贷服务,允许用户在购物时使用预先设定的信用额度进行支付。然而,对于许多用户而言,一个重要问题是是否可以将通过微信分付获得的资金提取到银行卡中。 从功能角度看,微信分付主要是...