分期乐额度:玩转信用博弈
获得任何平台的消费信贷额度,本质上是一场围绕“信用模型匹配度”的博弈,而非简单的流程填写。用户普遍关注的“怎么操作”,内核其实是“如何让风控系统判定自身风险极低”。这要求申请者必须理解平台判定额度背后的多维度数据权重体系,从而进行系统性的自我优化和数据积累。获取额度的第一步,并非是盲目发起申请,而是构建一个稳定且符合平台画像预设的财务叙事。我们需要从外部记录的收入证明、身份文件的完整性,构建一个滴水不漏的个人硬性信用基石。
真正决定额度上限的,往往是平台对用户“持续偿付能力”的评估深度。这远超工资流水所能体现的范畴。我们讨论的焦点应放在行为数据链条的完善上。即,与“资金到账记录”并行的,是用户在该分期乐平台生态内部的行为轨迹:从首次小额、按时、无息的互动,到对平台提供的其他金融服务(如小额垫付、生活缴费)的持续使用记录。每一次及时的还款,每一次稳定的活跃度,都在为构建一个优质的“用户信用画像”添砖加瓦,它证明的不是你是否有钱,而是你是否有能力履行承诺。
此外,不应忽视的另一核心维度是“信贷负债比率”的合理控制。风控模型高度关注用户在多个信贷渠道上的资金分散程度和偿贷压力。如果用户在短时间内,从多个平台申请、使用了过高的总信贷额度,即使每个单项的额度尚可,系统也会将其视为“风险叠加”信号。因此,获取额度的战略布局,应当是梯度递进的:先在某一领域积累满意的正向信用记录,待平台对该用户产生足够的信任阈值后,再考虑拓展使用范围和提高额度上限。这是一种由“信任积累”驱动的增长曲线。
关于平台额度的获取,还必须掌握“申请频率与分散度”的艺术。过高的应用频率在短周期内,容易触发系统的“过度透支”警报,反而导致系统进行更严格、更保守的风险审视。最优策略是拉长时间跨度,让信贷记录的波动性呈现出平滑的曲线。这意味着适当地让信贷周期停滞,让市场和个人信用数据进行冷却与沉淀。当用户在不同时间节点,逐步完成不同的、但都持续且小额的消费任务时,平台会将其解读为一种稳定且可持续的消费习惯,而非一次性的、急需资金周转的应急行为,这才是持续提高额度的核心密码。
相关文章
分期乐额度使用指南:信用与规划
### 额度套用的前提:信用记录与使用历史 要有效利用分期乐的信用额度,首先需要明确一个前提——信用记录和使用历史的重要性。分期乐作为一个信用消费平台,其核心逻辑是通过用户的信用行为来评估其还款能力...
便荔卡提现秒到账?
便荔卡的提现秒到机制本质是技术架构与金融流程的深度耦合。不同于传统支付平台的多级审核链路,便荔卡底层采用银行级实时清算接口,直接打通核心银行系统。用户发起提现请求后,资金指令在0.3秒内完成银行端验证...
便荔卡套现手续费平台运作解析
便荔卡套现手续费平台是一种新兴的金融产品,它允许持卡人通过特定方式提前获取信用卡额度内的现金,并需支付相应的费用。这种模式主要依赖于第三方金融服务商,他们为持卡人提供了一种合法且便捷的资金流转渠道。...
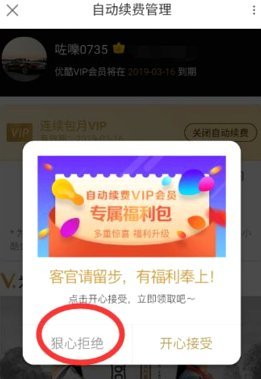
得物App如何取消连续包月订阅?
得物app取消连续包月操作指南 得物App作为一款提供多种服务的生活缴费平台,其连续包月功能为用户提供了便捷的长期管理方式。然而,有时用户可能需要根据实际需求或预算调整订阅状态。因此,了解如何在A...
解析24小时金融即时结算服务的技术逻辑与风险防控
金融行业对“24小时套现电话”的需求源于资本流动的即时性要求,这种服务在跨境交易、大宗商品采购等场景中尤为关键。其运作逻辑建立在多重技术验证基础上,包括实时汇率换算、反洗钱系统触发和资金路径追踪,而非...
海鸥花呗平台现状探析
海鸥花呗平台近年来在消费金融领域持续调整业务重心,其用户画像逐渐向年轻群体和下沉市场倾斜。平台通过优化风控模型,将授信额度与用户行为数据的关联性提升至新高度,但这一策略也导致部分用户反馈审批门槛提高。...