羊小咩600能否兑换现金?
在探讨“羊小咩600可以套现吗”这一命题时,不能仅仅停留在操作层面的“能不能”,更应当深究数字资产流转背后的底层逻辑。从金融属性来看,此类平台发放的额度或积分,本质上是平台为了维持生态活跃度而设计的“封闭式激励”。这种价值具有极强的“场景依赖性”,即其价值仅在特定的闭环生态内有效。一旦试图打破生态边界,将其转化为具备通用支付能力的现金,原本的激励逻辑就会发生扭曲,从单纯的用户福利演变为一种潜在的套利行为。
寻找“羊小咩600可以套现吗”的答案,往往指向了二级市场的非官方渠道,如第三方代充或礼品卡置换。这类操作的本质是利用信息差和流动性溢价进行的“风险对冲”。操作者通过牺牲一定的价值比例(即手续费和风险溢价),试图将沉淀的数字资产转化为实物流动性。然而,这种转化过程存在巨大的摩擦成本。每一笔试图跨越边界的交易,都伴随着汇率波动、中介抽成以及极高的交易摩擦,这种损耗往往会让原本看似丰厚的额度在实际到账时大打折扣。
从平台风控的角度来看,任何形式的异常资金流向,都是算法监控的重点目标。数字资产的“套现”行为,在平台逻辑中通常被定义为“违规套利”。现代化的风控模型能够通过识别异常的交易链路、资金结算路径以及账户行为模式,精准捕捉到这种非正常的流动性外溢。一旦系统判定该笔600元额度存在违规出金倾向,极易触发账户冻结或额度清零的惩罚机制。这意味着,试图通过非正常手段实现价值变现,本质上是在进行一场算法与人类博弈的“高风险赌局”。
最终,我们需要回归到成本与收益的理性评估。对于用户而言,羊小咩600的价值核心在于其在既定生态内的消费购买力,而非其在灰色地带的变现能力。如果过度关注如何通过非正规手段实现“变现”,往往会陷入“为了赚取微小差价而面临资产清零风险”的逻辑陷阱。真正的资产管理智慧,在于识别资产的流动性边界,在合规的框架内最大化利用其生态价值,而非在充满不确定性的套利路径中,透支个人信用与账户的长期生命力。
相关文章
入口与取款详解
## 深度解析拍拍用借款入口及取款流程:用户指南与风险提示 大多数用户通过拍拍网(PPWai)的借贷服务,实际上是借助其聚合平台接入多家金融机构提供的贷款产品。要找到“拍拍用借款入口”,并非单一入...
便荔卡包如何开启?
便荔卡包作为一个集成了便捷支付与多种会员福利的数字化工具,近年来逐渐成为人们日常生活中不可或缺的一部分。要找到其入口,首先需要明确它所服务的对象以及使用场景。对于便荔平台用户而言,无论是通过官方App...
花呗套app:陷阱与风险警示
近年来,随着移动支付和在线消费的普及,越来越多的用户开始依赖各种支付工具来管理个人财务。在这个背景下,"花呗套app"作为一种新型的消费金融服务应运而生。这类应用程序通常打着“便捷消费”的旗号,为用户...
分期购物“套路”:如何“套”到额度?
来分期购物额度能否“套出来”,实际上是一个在消费金融领域被广泛讨论却缺乏明确答案的问题。它远不止于一种简单的“借钱”方式,而是一个复杂的信用评估、风险管理和营销策略的结合体。从我的经验来看,银行和消费...
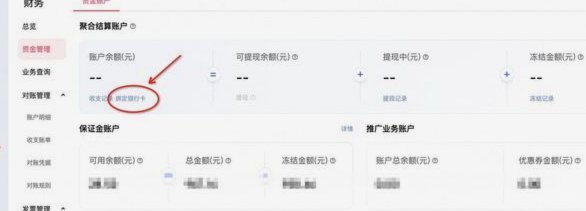
得物提现:手把手教你绑定银行卡
要想顺利实现得物APP中的提现操作,首先需要确保你的银行卡信息已经正确无误地填写在得物账户中。进入“我的”页面后,选择“钱包”,然后点击右上角的“+”号,添加银行卡信息。务必保证所输入的信息准确无误,...
便荔卡包取现额度如何高效利用
便荔卡包取现额度的使用本质上是金融工具与消费场景的精准对接。用户在激活额度后,需通过绑定的支付渠道完成资金流转,这一过程涉及账户验证、额度分配及实时清算三个核心环节。系统会根据用户历史交易数据动态调整...