微信分付“套款”真的有利息?风险与收费全攻略
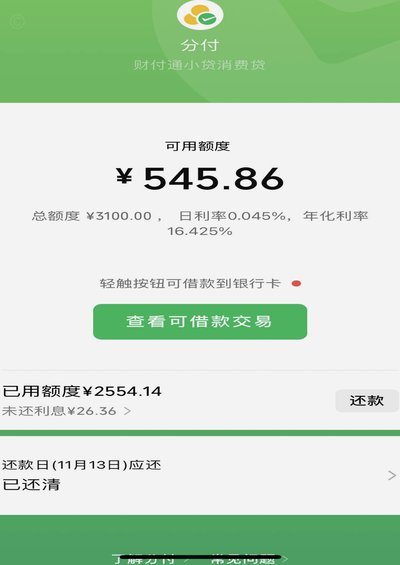
微信分付,尤其是在“套出来”这种场景下,是否有利息是一个复杂的问题,远非简单的“是”或“否”就能回答。实际上,微信支付本身并不直接提供“套出来”操作的利息,但其底层交易机制和支付行为本身会产生一系列的费用和影响,这些费用和影响在一定程度上构成了“有利息”的体现。首先,我们需要明确“套出来”在微信支付中通常指的是多人借款,借款人将资金分给多位“出头”人,再将资金反还给借款人。这种模式,在传统金融体系中,如果被定义为“借贷”,那么必然需要缴纳利息才能合规。然而,微信支付的本质是支付工具,并非金融机构,因此它并没有设立专门的“借贷”业务并收取利息。但是,每一次交易都涉及支付手续费,包括撮合费、对账费等等。对于“套出来”这种多方借贷的模式,这些交易频率会大幅增加,导致总的费用支出也随之增加。
其次,微信支付的风险控制机制对这种“套出来”模式也产生着直接影响,这种影响同样可能体现为某种形式的“收益”。当涉及多方资金流动,尤其是金额较大的时候,微信支付为了降低风险,会采取更严格的审核和监控措施。例如,可能会对交易限额进行限制,或者对交易行为进行更加严格的审查。这些措施意味着,在“套出来”操作中,参与者需要支付更高的交易成本,这实际上可以理解为一种隐性的“风险费用”。同时,微信支付的监管压力也可能导致其对这类操作进行更加严格的限制,降低交易频率,进一步增加参与者的成本。这种限制本身,也间接构成了对参与者的“收益”——降低了风险暴露的可能性。
要核实“微信分付套出来有利息吗”这一问题,我们需要从多个维度进行查证。首先,可以登录微信支付官方网站,查找其关于交易费用、风险控制政策等方面的详细说明。这些政策会明确规定微信支付对不同交易类型的费用收取标准,以及在不同风险等级下,其对交易行为的限制措施。其次,可以关注国家金融监管部门发布的关于微信支付的监管政策,这些政策会直接规定微信支付在金融业务上的行为规范,以及对风险控制的各项要求。近年来,监管部门对P2P借贷等金融风险的打击力度不断加强,对微信支付的监管也日趋严格,因此,关注相关政策的最新动态,对于理解微信分付的风险和成本至关重要。
此外,可以查阅一些专业的金融分析报告和行业研究报告,这些报告会对微信支付的运营模式、风险控制措施、以及其对用户的影响进行深入分析。 尤其是关注那些针对“社交借贷”等新兴金融模式的报告,这些报告可能会对“套出来”这种模式的潜在风险和收益进行评估,并提供相关的案例分析。 值得注意的是,在查阅相关资料时,要保持批判性思维,不能盲目相信任何单一来源的信息,要综合多个渠道的信息,进行客观的评估和判断。最终,务必认识到,微信支付本身不是金融机构,其提供的“分付”服务,更像是一种便捷的支付工具,参与者需要充分了解其风险和成本,并根据自身情况进行谨慎决策。
相关文章
美团额度如何快速提现至账户
美团平台作为一个日常生活服务的重要组成部分,为用户提供了从外卖订餐到酒店预订的一站式生活解决方案。随着平台上各类优惠活动的增加,“可用额度”作为一种特殊的消费工具,在用户的日常使用中扮演着越来越重要的...
得物App如何取消连续包月订阅?
得物app取消连续包月操作指南 得物App作为一款提供多种服务的生活缴费平台,其连续包月功能为用户提供了便捷的长期管理方式。然而,有时用户可能需要根据实际需求或预算调整订阅状态。因此,了解如何在A...
美团月付,让现金流动起来
美团月付的现金提现功能正在重构本地生活服务的支付生态。这种将账期管理与现金流动结合的模式,本质上是对传统预付账款模式的突破。商家通过美团平台完成交易后,可将月结金额转化为可提现的现金池,这种操作既保留...
羊小咩怎么用
很多人将羊小咩误认为是一个简单的问答窗口,这种认知局限极大程度地浪费了其潜在的生产力。真正高效的使用逻辑,核心不在于“提问”,而在于“语境喂养”。你不能仅仅抛出一个模糊的关键词,而应当通过注入高颗粒度...
分期乐额度能套现吗?揭秘其中的风险与合规用款建议
分期乐的核心定位是消费金融场景工具,其额度设计始终围绕真实消费闭环展开。所谓“套出来”的诉求,往往源于对平台资金流动规则的误读。平台通过商户合作与交易验证机制,将资金直接定向支付至合作商家,这一架构并...
微信分付套现安全吗?这些风险你需要注意
微信分付套现平台的取现安全性取决于其资金流转路径与风控机制的透明度。这类平台通常通过聚合支付接口对接微信支付,用户将资金转入平台账户后,系统会通过分账或资金池操作完成提现。关键在于平台是否持有央行颁发...