微信分付如何便捷使用
微信分付的核心逻辑在于将信用额度转化为即时消费能力,其本质是通过用户支付分体系实现的预支功能。不同于传统信用卡的固定额度,分付的信用额度与用户微信支付分直接挂钩,支付分越高,可使用的额度越灵活。这种设计打破了传统金融产品的刚性门槛,让普通用户也能享受到信用消费的便利。例如在购物场景中,用户无需提前绑定银行卡即可完成支付,系统会根据历史支付数据、社交关系链等维度动态评估信用风险。
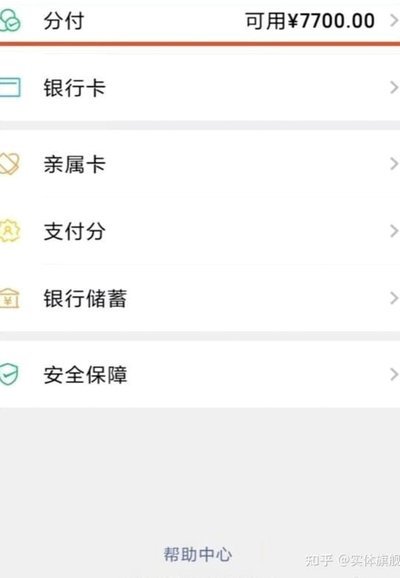
开通分付功能需要完成三重验证机制:首先是实名认证的深度绑定,其次是支付分的达标评估,最后是绑定银行卡的风控校验。这个过程并非简单的勾选同意,而是通过行为数据分析完成信用画像。例如系统会交叉验证用户在微信生态中的消费频率、转账记录、社交互动等数据,形成多维信用评分模型。值得注意的是,部分用户可能因支付分未达标准而被限制使用,这种机制本质上是对信用风险的前置管控。
分付的消费场景呈现出明显的场景化特征,主要集中在高频小额支付领域。在便利店、外卖、网约车等场景中,用户可以享受"先享后付"的体验,但这种便利性背后是复杂的资金流转逻辑。系统会根据用户的消费习惯动态调整额度,例如经常在深夜点外卖的用户可能获得更高的临时额度,而消费频次较低的用户则可能面临额度收紧。这种动态调整机制既提升了资金使用效率,也加剧了信用评估的复杂性。
还款机制的设计直接影响用户体验,分付采用"随借随还"模式,但实际操作中存在隐性成本。系统会在账单日自动计算利息,而用户若选择分期还款,每期需支付额外的服务费。这种设计虽然降低了资金压力,但可能诱导用户过度依赖信用额度。值得注意的是,部分用户在还款时会遇到额度临时冻结的情况,这通常与系统风控策略有关,例如检测到异常交易行为后会触发额度管控。
与其他信用支付工具相比,分付的独特性在于其社交属性与金融功能的深度耦合。用户在使用过程中,支付分会受到社交关系链的影响,例如好友的支付行为可能间接影响自己的信用评分。这种设计既增强了用户间的信任纽带,也带来了潜在的隐私风险。同时,分付的利率结构与传统信用卡存在差异,其计息方式更接近消费贷产品,用户在使用时需特别注意还款周期与费用计算方式。
相关文章
携程“拿去花”提现?真相揭秘
携程上拿去花怎么提现 平台的钱? "拿去花"并非携程官方的业务或服务,而是指用户在携程平台上通过积分、优惠券或会员权益等虚拟资产进行消费或兑换的行为。携程作为国内领先的在线旅行服务平台,其积分体系(...
分付套路:技术漏洞背后的灰色产业链
分付作为信用支付工具的底层逻辑,本质上是平台基于用户画像和行为数据构建的动态授信模型。其额度核定依赖于多维数据交叉验证,包括消费频次、还款记录、社交关系链等非传统金融指标。这种设计初衷在于降低普惠金融...
便荔卡提现秒到账?
便荔卡的提现秒到机制本质是技术架构与金融流程的深度耦合。不同于传统支付平台的多级审核链路,便荔卡底层采用银行级实时清算接口,直接打通核心银行系统。用户发起提现请求后,资金指令在0.3秒内完成银行端验证...
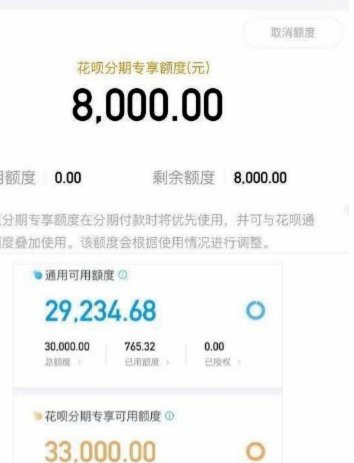
花呗套现:成本与信用风险
借用花呗进行大额“套现”行为,从金融结构的角度审视,其核心问题绝非简单的“多少钱”,而是对信用额度这一潜在资源的结构性透支与成本转移。首先需要彻底厘清一个概念:花呗本质上提供的是一个周转资金的支付入口...
2万资金如何规划?实现财富增值与安全管理指南
“便荔卡2万怎么套出来”这一问题,并非单纯的货币套现方案,而是对个体财务状况、风险承受能力、以及投资策略的深度剖析。将这2万“便荔卡”——假设它们代表着20万人民币的资产——“套出来”,需要理解其价值...
海鸥花呗平台现状探析
海鸥花呗平台近年来在消费金融领域持续调整业务重心,其用户画像逐渐向年轻群体和下沉市场倾斜。平台通过优化风控模型,将授信额度与用户行为数据的关联性提升至新高度,但这一策略也导致部分用户反馈审批门槛提高。...