潮金币如何安全变现到微信
潮金币本质上是得物平台构建的内部积分和激励系统,其运作模式决定了它不具备直接向外部金融账户进行清算的属性。用户必须理解这一点:任何声称“一步到位”将虚拟货币直接转账到微信钱包的行为,在技术和风控层面都存在天然的机制壁垒。因此,我们探讨的核心问题,并非是操作技巧,而是得物平台的资金流转链条节点分析,以及如何通过平台官方认可的兑付路径,实现价值的锚定与变现。这要求用户将潮金币视为一种需要经过货币化流程的“虚拟权益凭证”,而非直接等值的现金储备。
要实现潮金币价值到微信生态的间接流通,必须绕开单纯的点对点转账思维,而是激活其关联的商品兑换机制或官方合作渠道。成熟平台的设计逻辑总是将积分和代币绑定在具体的消费行为上,例如使用潮金币参与特定高额商品的满减活动、或是用于支付特定的联名款虚拟皮肤服务。用户需要深度挖掘的路径,是查看得物App内关于“有奖兑换”或“指定商家合作付款”的功能入口。将内部代币价值转换为能与微信支付底层接口兼容的实物商品抵扣额度,这一层面的流程设计才是最安全、最具确定性的变现前置步骤。
更深层次的考量在于第三方交易环节带来的潜在风险与效率损耗。当用户试图寻找未经平台官方授权的“中间服务商”来进行金币兑付时,本质上就是在参与高风险的外围循环操作。这些非正规渠道往往缺乏有效的资金监管和售后保障机制,极易引发双重甚至三重损失。专业的资产处置逻辑要求所有提现行为都必须经过平台建立的安全防火墙校验——即从“权益点”到“可交易商品”再到“合法的第三方支付结算”。用户必须始终保持对官方兑付规则的警惕性,任何提供私下“转账服务”的行为,应被视为极高的财务风险信号。
综上所述,将得物潮金币价值安全有效地传导至微信这类独立金融生态系统,无法采用简单的机械复制粘贴模式。真正的变现蓝图是一套多环节的资产优化的闭环策略:第一步是精算当前存量的潜在商品价值;第二步是寻找由平台官方指定的、能够直接对接主流支付接口的大促或合作场景;第三步则是通过利用时间窗口和组合优惠券,将潮金币的最大化使用周期锁定在这一流程中。只有遵循平台规定的兑付节点链条进行操作,才能保证资金从虚拟权益到实体消费力的完整闭环传输与安全落地。
相关文章
羊小咩额度取现指南
羊小咩是一款互联网金融产品,旨在为用户提供便捷的借贷服务。用户通过申请并获得一定的信用额度后,即可使用该额度进行消费或取现。然而,在实际操作中,如何正确地进行额度取现是许多用户关心的问题。 首先,我...
1. 消费贷套现的高阶技巧
消费贷套现的核心逻辑在于重构资金的时间价值。当借款人通过分期付款或循环额度获取资金后,需精准计算每笔贷款的现值与未来还款义务的贴现率。例如,某平台年化利率12%的消费贷,若通过短期周转可将实际资金成本...
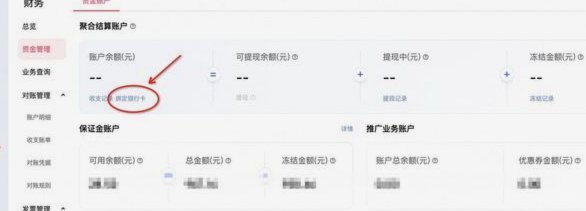
得物提现:手把手教你绑定银行卡
要想顺利实现得物APP中的提现操作,首先需要确保你的银行卡信息已经正确无误地填写在得物账户中。进入“我的”页面后,选择“钱包”,然后点击右上角的“+”号,添加银行卡信息。务必保证所输入的信息准确无误,...
白条现取:现金流转的金融密码
白条现取,在金融领域并非一个新鲜概念,但其背后蕴含的复杂机制和潜在风险却常常被忽视。简单理解,它指的是商户为了应对交易时产生的现金短缺,允许顾客直接使用白条(信用卡的额度)进行支付,并立即退回现金给顾...
扫个人商户码有风险吗?
在移动支付生态中,"扫个人商户码"指用户通过微信、支付宝等平台扫描由个体经营者或小微商户注册的二维码完成交易。这种操作本质是支付行为,但其是否构成套现需严格区分交易实质与平台风控逻辑。套现特指通过虚假...
便荔卡包还能用吗?
从宏观视角审视支付体系的演进脉络,便荔卡包所承载的那一类交易凭证,其“可用性”早已不能简单地用是或否来界定。核心问题已不再是这张卡是否能刷,而是它在当代消费和流通生态中是否扮演了不可替代的价值角色。技...