巧用分期额度:规划你的财务节奏
理解分期额度,本质上不是理解一笔可支配的资金,而是掌握一种高效的资金周转能力。许多人错误地将其视为增加的购买力,这会导致透支消费的陷阱。专业角度来看,分期额度更接近于一个信用缓冲器,它允许你在现金流紧张,但又急需完成大额采购的周期内,平摊掉财务冲击。其核心使用原则是“刚需平滑,非刚需克制”。你必须将注意力从“我能买什么”转移到“我能不能承受这个分期计划”。这意味着每次使用分期服务前,都需要进行一次严格的现金流测算,确保每月还款压力不会侵占家庭或个人理财的优先支出,从而保持财务结构的稳定性和冗余度。
进行分期规划,其精髓在于时间差的艺术,而非单纯的账单切割。优秀的额度使用者不会选择在收入高峰期或低谷期进行消费,而是将周期性大额采购,如家电升级、教育支出等,植入到信贷周期的平滑区间。例如,当一次性投入会造成当月现金流断裂时,利用分期将支出分散到未来数月甚至数年的周期内,从而有效避免“一次性财务冲击”。但这要求用户具备极强的财务规划能力,必须精确计算出总利息成本以及最佳的还款梯度。如果用于购买的物品本身具有快速折旧或过时的属性,这种额度的“缓冲”优势就会迅速贬值,规划的价值也就急剧降低。
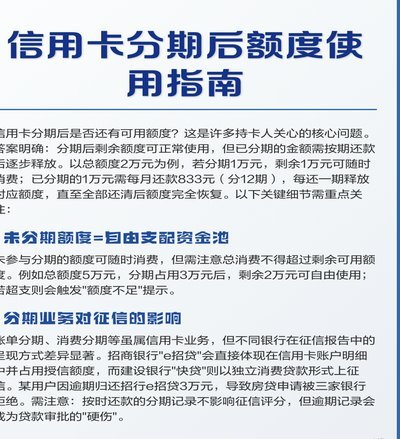
高级别的额度使用,已经超越了简单的“分期还款”概念,而是上升到了对个人信用生命周期和成本效益的最大化利用。在使用分期时,关注的焦点绝不是商家的促销价格,而是其背后的资金成本结构。用户需要深入了解不同分期渠道背后的实际年化利率(APR),并对比是否存在更优的支付方式,比如提前还款的惩罚机制或最低还款额(Minimum Payment)设置的陷阱。将额度作为财务工具时,要将其看作一次结构化的资金调配,确保每一次借贷都能带来高于其综合利息成本的实际价值回报,例如通过降低购机成本换取更优质的产品,而不是仅仅为了获得消费的便利性。
真正的高效能用户,懂得将分期额度作为管理“资产负债匹配度”的工具。当用户有确定的高收益投资即将到期,而同期又面临必须支付的刚性支出时,合理的运用分期额度,可以暂时缓解负债压力,让现金沉淀到回报更高的投资环节。此时,额度扮演的角色,已从单纯的支付手段,升级为资金“暂存”和“周转”的桥梁。这种操作的精妙之处在于,它要求用户能够同时进行投资理财分析和信贷管理分析的交叉验证,确保借贷行为并非仅仅是为了解决眼前的资金短缺,而是为了实现一次整体的财务结构优化。
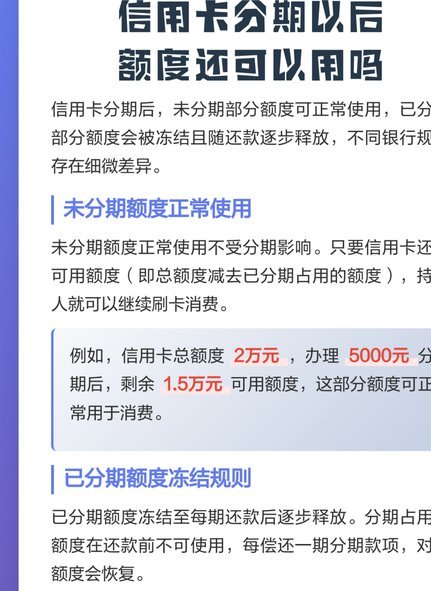
最终,分期额度的使用,本质上是对自律和风险控制能力的一次综合考验。每一次成功的规划,都建立在用户对自身消费习惯的深刻认知和对信贷周期规律的掌握之上。如果将分期额度用于冲动消费或无法稳定复利的非必需品,无论分期期限多长,其带来的只是延迟的偿付压力,而非财富的累积。因此,构建一套“需求评估—成本测算—用途匹配”的决策闭环,是使用分期额度最可靠的防护栏。将额度维持在一个健康的利用率范围内,并定期审视其对个人信贷报告的影响,才能真正将这笔信用额度,转化为稳固、持续的财务竞争力。
相关文章
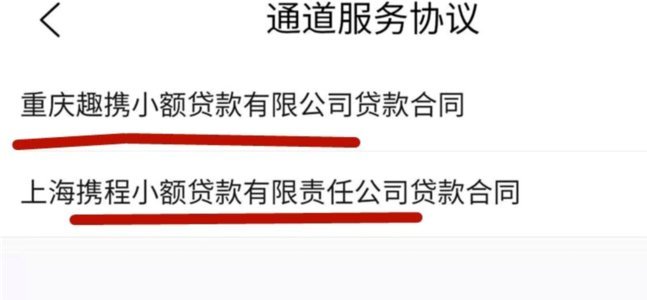
携程“拿去花”提现:资金去向何处?
携程拿去花提现商家现金处理的核心矛盾在于平台金融工具与实体交易的边界模糊。当用户通过携程平台使用"拿去花"服务完成消费后,系统会将资金流转至合作商家账户,形成一种间接的信用支付模式。这种模式下,资金实...
分期乐如何查看额度
**分期乐哪里看额度:快速了解你的信用额度** 在使用分期乐这个便捷的分期购物平台时,了解自己的可用额度是非常重要的。无论是计划购买大件商品还是日常消费,掌握额度信息都能帮助你更好地规划财务。首先...
美团月付还款全攻略
美团月付取现的还款方式并非一成不变,背后涉及多个渠道和策略,用户需充分理解并掌握,才能避免逾期罚息,维护良好信用。最初选择美团月付的关键在于其“免息”特性,但务必清楚,该免息额度通常基于消费金额的百分...
分期乐额度使用指南:信用与规划
### 额度套用的前提:信用记录与使用历史 要有效利用分期乐的信用额度,首先需要明确一个前提——信用记录和使用历史的重要性。分期乐作为一个信用消费平台,其核心逻辑是通过用户的信用行为来评估其还款能力...
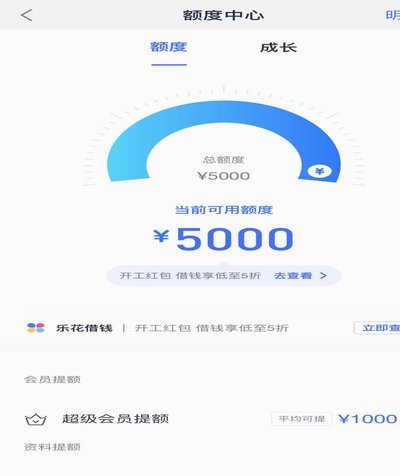
分期乐额度如何提升?实用技巧都在这
分期乐作为一款流行的消费金融平台,为用户提供了一种灵活的购物支付方式。然而,在实际操作中,不少用户会发现自己的可用额度似乎受到一定限制或未能完全解锁,这引发了关于如何最大化利用其授信额度的一系列讨论和...
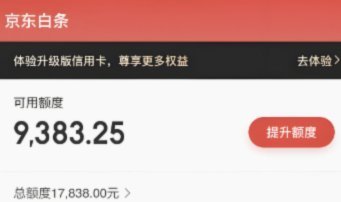
京东白条提现方法详解
近年来,京东白条因其便捷的支付体验和灵活的资金周转功能而广受欢迎。对于 首先,想要从京东白条中提取现金,最直接的方式是通过京东金融APP进行操作。登录后进入“我的”页面,点击“京东白条”项下的“账户...